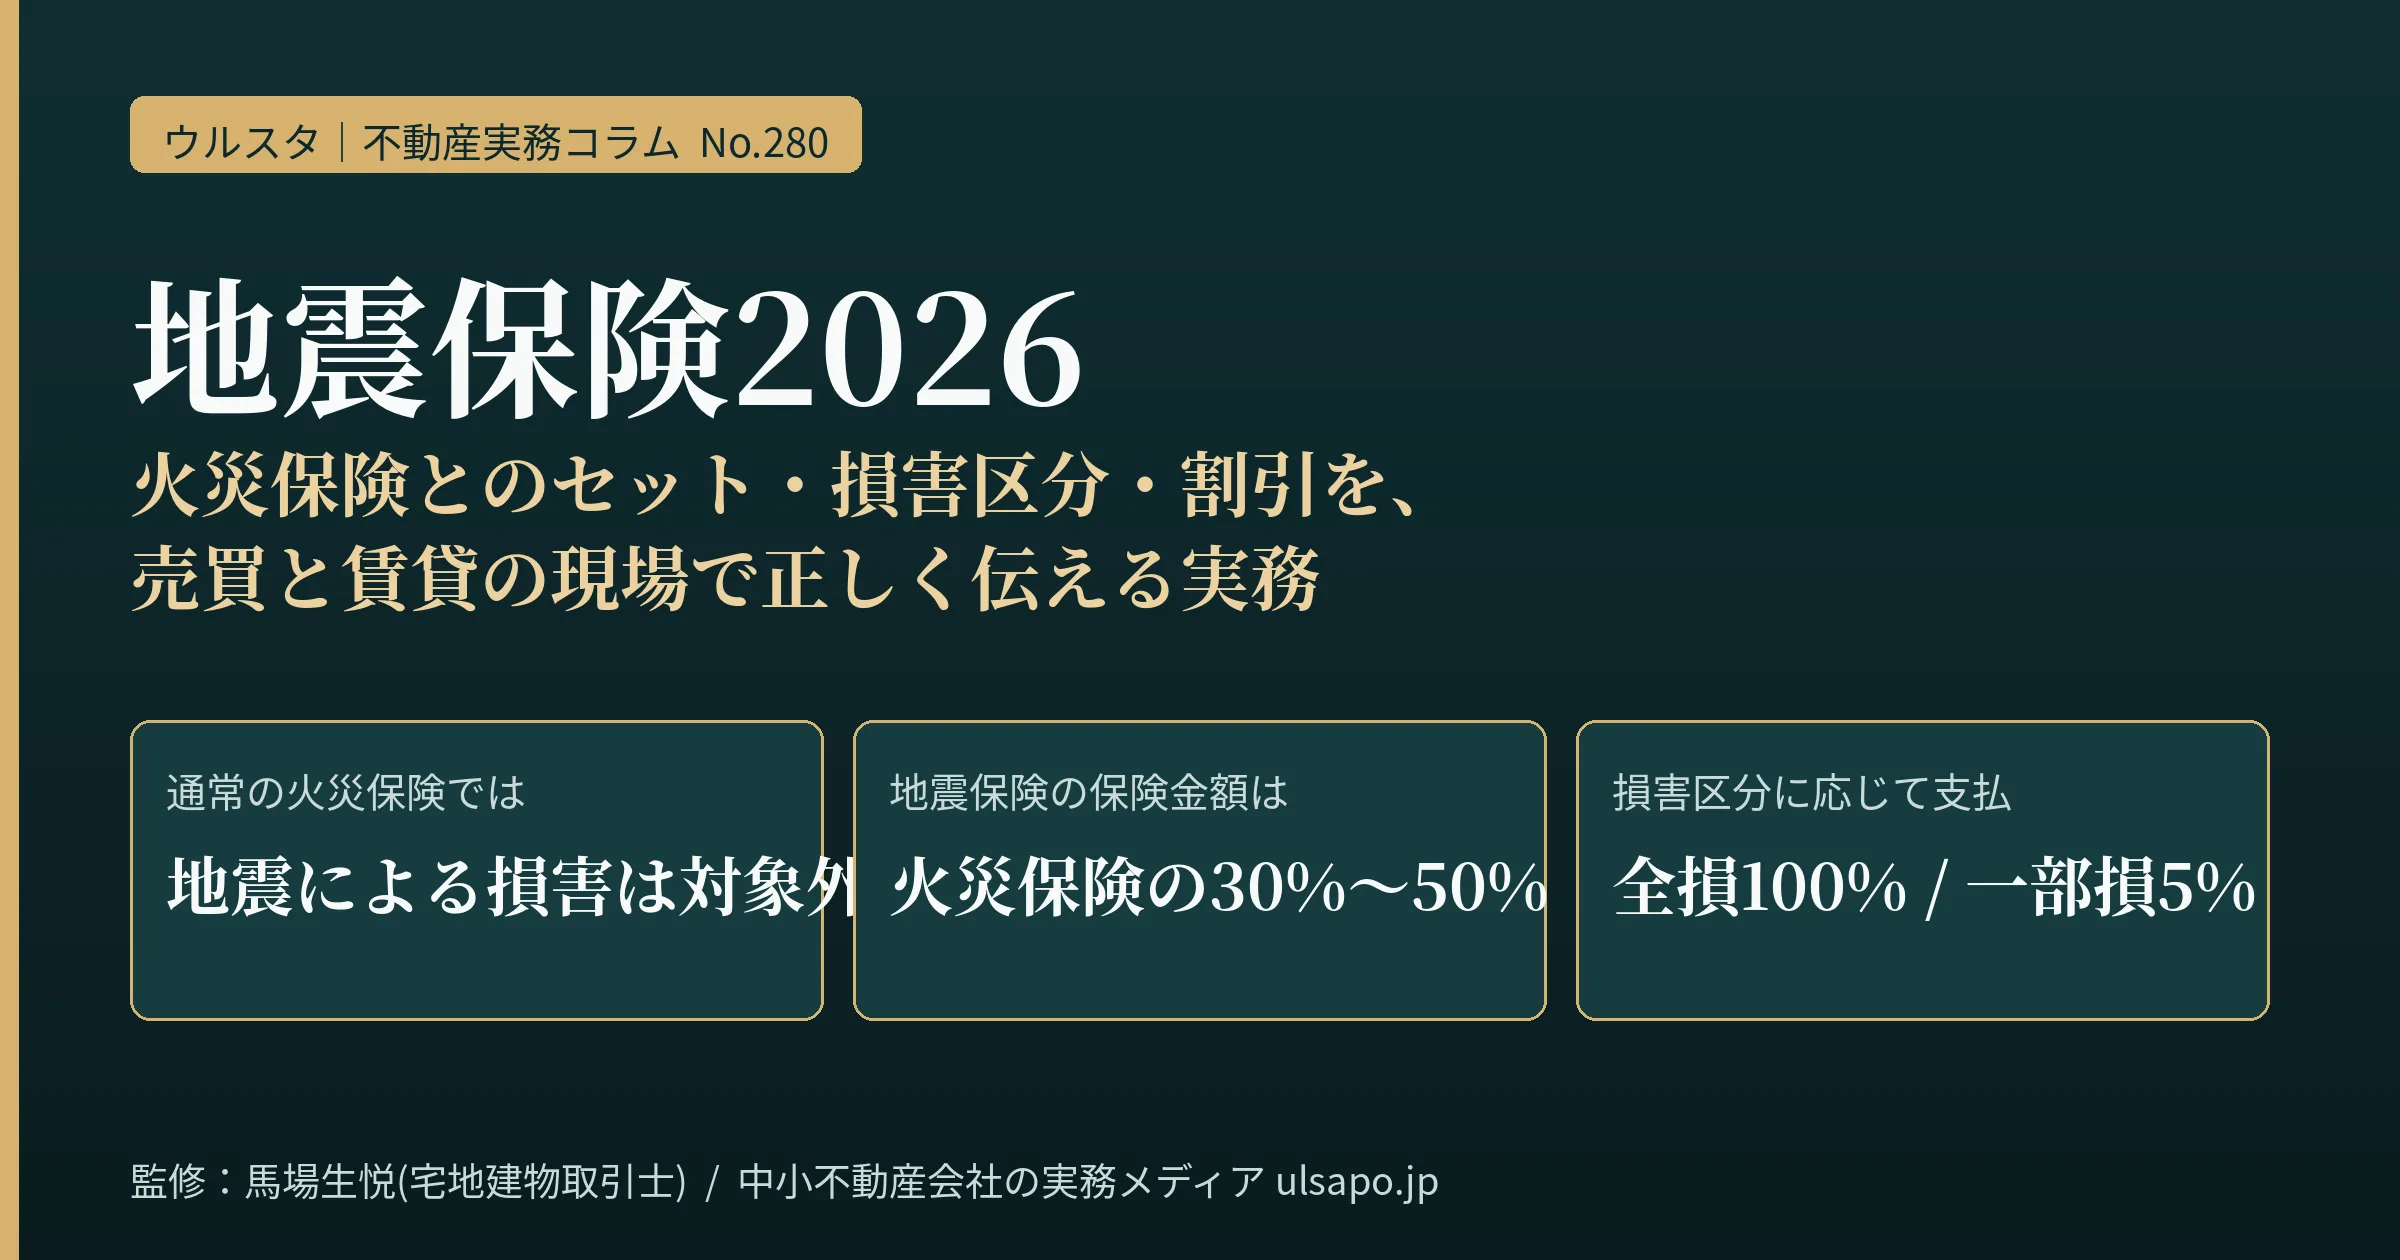
地震保険は火災保険に付けて入る保険で、火災保険だけでは地震を原因とする火災や損壊は補償されません。保険金額は火災保険の30〜50%の範囲で決め、上限は建物5,000万円、家財1,000万円です。賃貸住宅では、建物はオーナー、家財は入居者が、それぞれ自分の契約で備える形になります。この記事では、法律と財務省などの資料で確かめた仕組みと、不動産会社が説明するときの注意点を整理します。
地震保険とは何か(法律上の4つの要件)
地震保険は「地震保険に関する法律」に基づく保険です。同法2条2項は、次の4つの要件をすべて備える損害保険契約を「地震保険契約」と定めています。
| 条文 | 内容(要約) | 実務での意味 |
|---|---|---|
| 2条2項1号 | 居住の用に供する建物または生活用動産のみを保険の目的とする | 住まいの建物と家財が対象です。工場や事務所専用の建物は対象になりません |
| 2条2項2号 | 地震・噴火・これらによる津波を直接または間接の原因とする火災、損壊、埋没、流失による損害をてん補する | 地震が原因の火災も、地震保険で備える損害です |
| 2条2項3号 | 特定の損害保険契約に附帯して締結される | 地震保険だけを単独で契約することはできません |
| 2条2項4号 | 附帯される契約の保険金額の30%以上50%以下(政令の上限あり) | 火災保険の金額によって、地震保険の金額の幅が決まります |
財務省の「地震保険制度の概要」も、「火災保険では、地震を原因とする火災による損害や、地震により延焼・拡大した損害は補償されません」と説明しています。同じページでは、地震保険は火災保険に付帯する方式での契約なので、火災保険への加入が前提になるとしています。
対象にならないもの
財務省の資料では、工場や事務所専用の建物など住居として使われない建物のほか、1個または1組の価額が30万円を超える貴金属・宝石・骨とう、通貨、有価証券(小切手、株券、商品券など)、預貯金証書、印紙、切手、自動車などが対象外とされています。入居者に家財の備えを説明するときは、この線引きも一緒に伝えると誤解が減ります。
途中からの加入と保険期間
同じ資料によると、すでに火災保険を契約している人も、契約期間の途中から地震保険に加入できます。保険期間は短期(1年)と長期(2年〜5年)があります。火災保険の更新時期を待たずに検討できる点は、オーナーにも入居者にも知っておいてほしいところです。
保険金額の決め方と上限
地震保険の保険金額は、付帯する火災保険の保険金額の30%以上50%以下の範囲で決めます(地震保険に関する法律2条2項4号)。上限は同法施行令2条で、居住用建物が5,000万円、生活用動産(家財)が1,000万円と定められています。同じ建物や家財にすでに地震保険契約がある場合は、上限からその保険金額を差し引いた額が上限になります(同条ただし書)。
仮の数字で計算例を示します。
| ケース(仮の数字) | 火災保険の保険金額 | 地震保険で設定できる範囲 |
|---|---|---|
| 戸建ての建物 | 3,000万円 | 900万円〜1,500万円 |
| 戸建ての建物 | 1億2,000万円 | 3,600万円〜5,000万円(50%の6,000万円は上限を超えるため5,000万円まで) |
| 入居者の家財 | 400万円 | 120万円〜200万円 |
地震保険は、火災保険と同じ金額まで備える保険ではありません。地震保険に関する法律1条は、目的を「地震等による被災者の生活の安定に寄与すること」としています。建物を元どおりに建て直す費用がすべて出るものではない、という前提で説明することが大切です。
なお、1棟の賃貸アパートやマンションで上限をどう当てはめるか(建物全体か、戸室ごとかなど)は、法令の条文だけでは読み取れません。保険会社の約款と見積もりで確かめてから、オーナーに説明してください。
損害区分と支払われる額
地震保険の保険金は、実際の修理費を積み上げて払う形ではなく、損害の程度を4つの区分に当てはめて、保険金額に対する一定の割合で払われます。財務省の資料に載っている区分と割合(平成29年1月1日以降に保険期間が始まる契約)は次のとおりです。
| 損害区分 | 建物の基準(主なもの) | 家財の基準 | 支払われる額 |
|---|---|---|---|
| 全損 | 主要構造部の損害額が時価額の50%以上、または焼失・流失した床面積が延床面積の70%以上 | 損害額が家財全体の時価額の80%以上 | 保険金額の100%(時価額が限度) |
| 大半損 | 主要構造部の損害額が時価額の40%以上50%未満、または焼失・流失した床面積が50%以上70%未満 | 60%以上80%未満 | 保険金額の60%(時価額の60%が限度) |
| 小半損 | 主要構造部の損害額が時価額の20%以上40%未満、または焼失・流失した床面積が20%以上50%未満 | 30%以上60%未満 | 保険金額の30%(時価額の30%が限度) |
| 一部損 | 主要構造部の損害額が時価額の3%以上20%未満 など | 10%以上30%未満 | 保険金額の5%(時価額の5%が限度) |
表は主な基準の抜粋です。区分の細かな当てはめは保険会社の損害調査で決まるため、不動産会社が「この程度なら全損になる」などと見通しを言うのは避けてください。
説明で押さえたいのは、区分の境目で受け取る額が大きく変わることです。たとえば建物の一部損は保険金額の5%なので、仮に地震保険の保険金額が1,000万円なら50万円です。修理費がそれを上回ることは十分ありえます。
国と保険会社で支える仕組み
財務省の資料によると、地震保険は、民間の保険会社が負う地震保険責任の一定額以上の巨額な損害を政府が再保険することで成り立っています。1回の地震等による保険金の総支払限度額は12兆円とされています。
大きな地震が起きても支払いが続くように、国が後ろで支える仕組みになっている、と説明すると伝わりやすくなります。ただし、総支払限度額という上限があることも、あわせて知っておく必要があります。
保険料の決まり方と割引
基準料率と、構造・所在地による違い
地震保険の保険料のもとになる「基準料率」は、損害保険料率算出団体に関する法律に基づき、損害保険料率算出機構が算出しています。同機構の説明では、料率は建物の構造(イ構造:主に鉄骨・コンクリート造、ロ構造:主に木造)と所在地(都道府県)で区分され、地震調査研究推進本部の「確率論的地震動予測地図」の震源モデルを使った被害予測シミュレーションで算出されています。
同機構のページに掲載されている直近の届出は2021年6月10日のもので、2022年10月1日以降の契約に適用されています。このときの記者発表資料では、基本料率を全国平均で0.7%引き下げ、5年契約の割引率を7.0%から6.0%に変えるとされています。同じ地域・構造でも保険会社の見積もりで確かめるのが基本で、記事や過去の資料の金額をそのまま伝えないようにしてください。
4種類の割引
財務省の資料では、建物の性能や建築時期に応じて、次の4種類の割引があります。重複して使うことはできません。
| 割引 | 割引率 |
|---|---|
| 免震建築物割引 | 50% |
| 耐震等級割引 | 耐震等級3:50%、等級2:30%、等級1:10% |
| 耐震診断割引 | 10% |
| 建築年割引 | 10%(昭和56年6月1日以降に新築された建物) |
割引を使えるかどうかは、建築年や耐震性能を書類で示せるかにかかります。どの書類が使えるかは保険会社に確認してください。売買や管理受託の場面で建物の書類を預かったら、オーナーと一緒に保管場所を決めておくと、保険の見直しのときに役立ちます。最終的な判断は保険会社がします。
賃貸オーナーが確認すること
賃貸の建物も対象になりうる
地震保険に関する法律2条2項1号の要件は「居住の用に供する建物」で、所有者本人が住んでいることは要件に書かれていません。賃貸アパートやマンションも人が住むための建物なので、オーナーが建物に火災保険をかけていれば、それに地震保険を付けられるかを検討できます。店舗や事務所が入った建物の扱いは、保険会社に確認してください。
入居者の家財は入居者の契約で
オーナーが建物にかける保険は、建物を目的とする契約です。入居者の家具や家電を補償するものではありません。入居者の家財は、入居者が自分で入る家財の火災保険と、それに付ける地震保険で備えることになります。オーナー向けの説明でも、この線引きを最初に示しておくと話が整理されます。
税金の扱い
地震保険料控除(所得税法77条)は、自分や生計を一にする親族が持ち、常に住んでいる家屋などが対象です。国税庁のタックスアンサー(No.1145)では、所得税の控除額は最高5万円とされ、財務省の資料では住民税は最高2万5千円とされています。
一方、賃貸用の建物の保険料は、オーナー本人が住む家屋の保険料ではないので、この控除の対象にはなりません。国税庁のタックスアンサー(No.1370)では、不動産所得の必要経費として損害保険料が挙げられています。個別の処理は税理士に確認してください。
筆者は自社で賃貸住宅210戸を所有し、そのうち約100戸を管理会社を通さず自主管理しています。オーナーの立場では、保険料の高い安いより先に、建物ごとの保険金額、地震保険を付けているかどうか、割引の根拠になる書類がそろっているか、の3点を一覧で把握しておくと、見直しの判断がしやすくなります。
入居者が確認すること
入居者に伝えたいのは次の3点です。
- 家財の火災保険に入っていても、地震保険を付けていなければ、地震が原因の火災や損壊による家財の損害は補償されません。
- 地震保険は家財の火災保険に付ける形で入ります。契約の途中からでも付けられると財務省の資料に書かれています。
- 家財の地震保険の保険金額は、家財の火災保険の30〜50%で、上限は1,000万円です。
賃貸借契約で家財の火災保険への加入を条件にしている場合でも、地震保険を付けるかどうかは入居者が保険会社と決めることです。不動産会社は、加入の有無を確かめるよう促すところまでにとどめるのが安全です。
不動産会社が説明するときの線引き
保険の勧誘には資格がいる
保険業法275条1項は、保険会社の役職員や登録を受けた損害保険代理店などでなければ、保険の募集を行ってはならないと定めています。代理店の登録をしていない不動産会社が、特定の保険を勧めて契約の取次ぎをすることはできません。説明は制度の一般的な仕組みにとどめ、具体的な商品や保険料は保険会社や代理店に任せます。
重要事項説明で関係する項目
宅建業法施行規則16条の4の3は、建物の貸借の契約で説明する事項として、土砂災害警戒区域や津波災害警戒区域の内かどうか、水防法に基づく図面(いわゆる水害ハザードマップ)上の所在地、石綿の使用の有無の調査結果、昭和56年6月1日より前に着工した建物の耐震診断の内容などを挙げています(1号〜5号)。地震保険そのものは説明事項ではありませんが、耐震診断の有無などは、入居者が備えを考える材料になります。
説明の手順の例
ここでは、不動産会社が地震保険について聞かれたときの手順の例を示します。
- 相手が建物の所有者か入居者かを確かめ、どの契約(建物か家財か)の話かをはっきりさせる。
- 火災保険だけでは地震が原因の火災も補償されないこと、地震保険は火災保険に付けて入ることを伝える。
- 保険金額は火災保険の30〜50%で、建物5,000万円・家財1,000万円が上限であることを伝える。
- 保険金は4つの損害区分で決まり、修理費の全額が出る仕組みではないことを伝える。
- 割引の根拠になる書類(建築年、耐震等級など)が手元にあるかを一緒に確認する。
- 保険料や商品の比較は、保険会社や代理店に相談するよう案内する。
よくある質問
Q1. 地震保険だけに入ることはできますか。
できません。地震保険に関する法律2条2項3号で、特定の損害保険契約に附帯して締結されることが要件になっています。火災保険に付けて入ります。
Q2. 地震保険で建物の建て直し費用はすべて出ますか。
出ないのが前提です。保険金額は火災保険の30〜50%で、支払いも全損・大半損・小半損・一部損の区分ごとに保険金額の100%・60%・30%・5%(いずれも時価額に応じた限度あり)と決まっています。
Q3. 賃貸アパートのオーナーも地震保険料控除を受けられますか。
地震保険料控除は、自分や生計を一にする親族が常に住んでいる家屋などが対象です(所得税法77条1項)。賃貸用の建物の保険料は、不動産所得の必要経費として扱うのが一般的です。具体的な処理は税理士に確認してください。
Q4. 入居者が地震保険に入っているか、管理会社が確認する義務はありますか。
法令で一律に決まった義務はありません。賃貸借契約で家財の火災保険への加入を条件にしているかは契約ごとに違うため、自社の契約書の定めを確認してください。地震保険を付けるかは入居者の判断です。
Q5. 保険料は今後変わりますか。
基準料率は損害保険料率算出機構が算出し、金融庁長官に届け出ています。変わる時期や幅は同機構の公表資料で確認できます。契約や更新の前に、保険会社の最新の見積もりで確かめてください。
出典(本文で参照している資料)
- e-Gov法令検索「地震保険に関する法律」(第2条)
- e-Gov法令検索「地震保険に関する法律施行令」(第2条)
- 財務省「地震保険制度の概要」
- 損害保険料率算出機構「地震保険基準料率」
- 損害保険料率算出機構「地震保険基準料率の届出について」(2021年6月10日)
- e-Gov法令検索「所得税法」(第77条)
- 国税庁「No.1145 地震保険料控除」
- 国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」
- e-Gov法令検索「宅地建物取引業法施行規則」(第16条の4の3)
- e-Gov法令検索「保険業法」(第275条)
この記事は2026年10月7日時点の情報です。