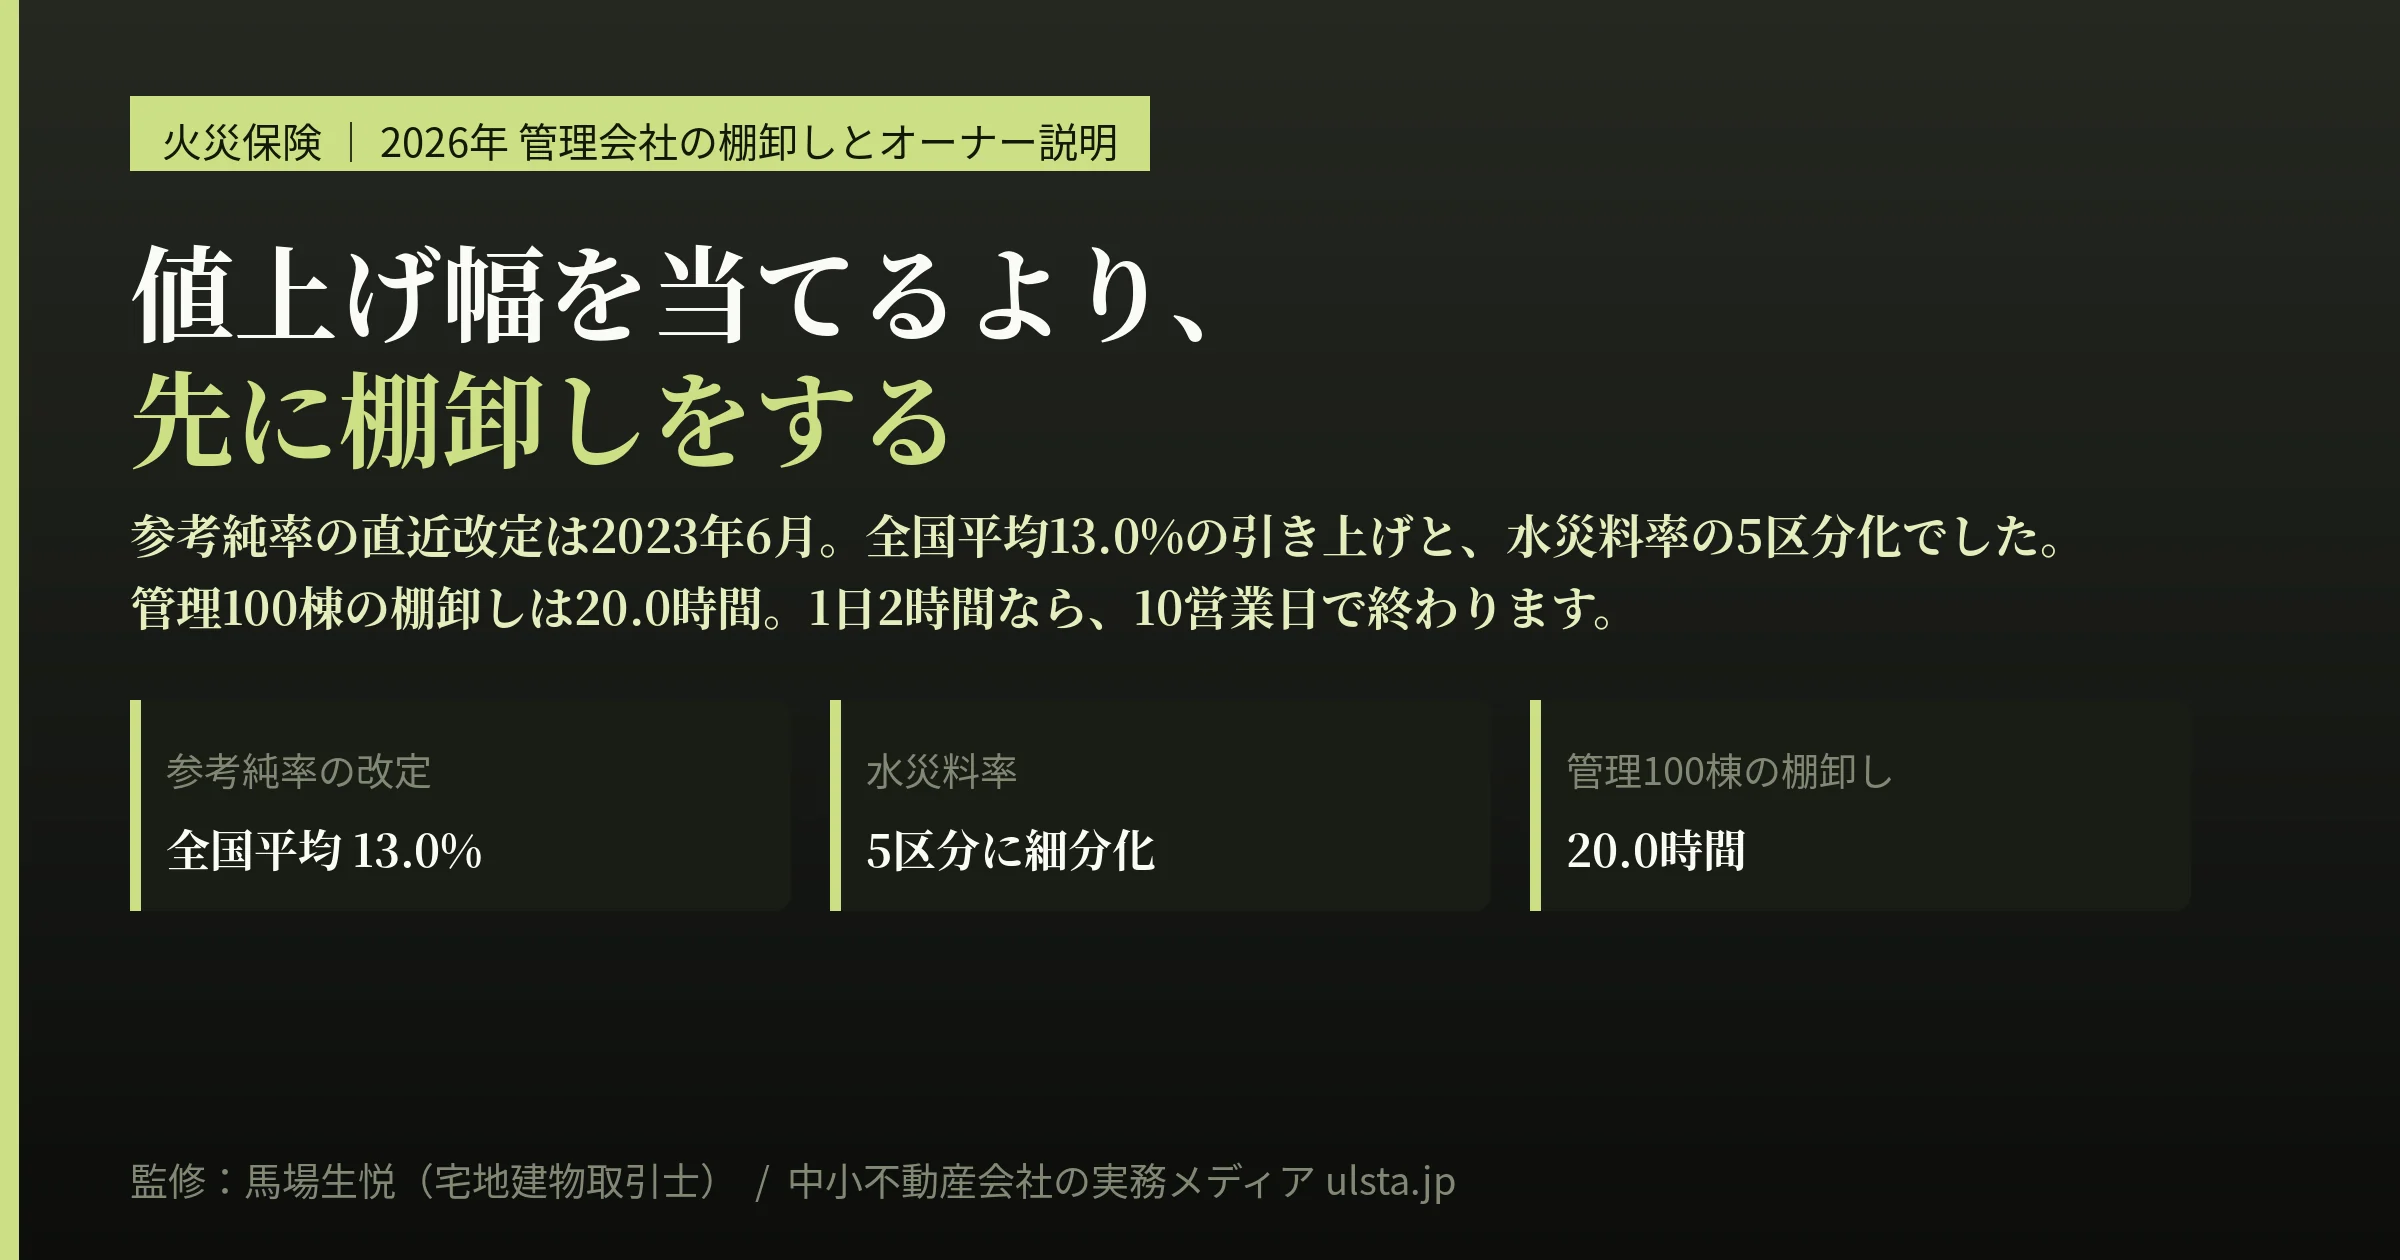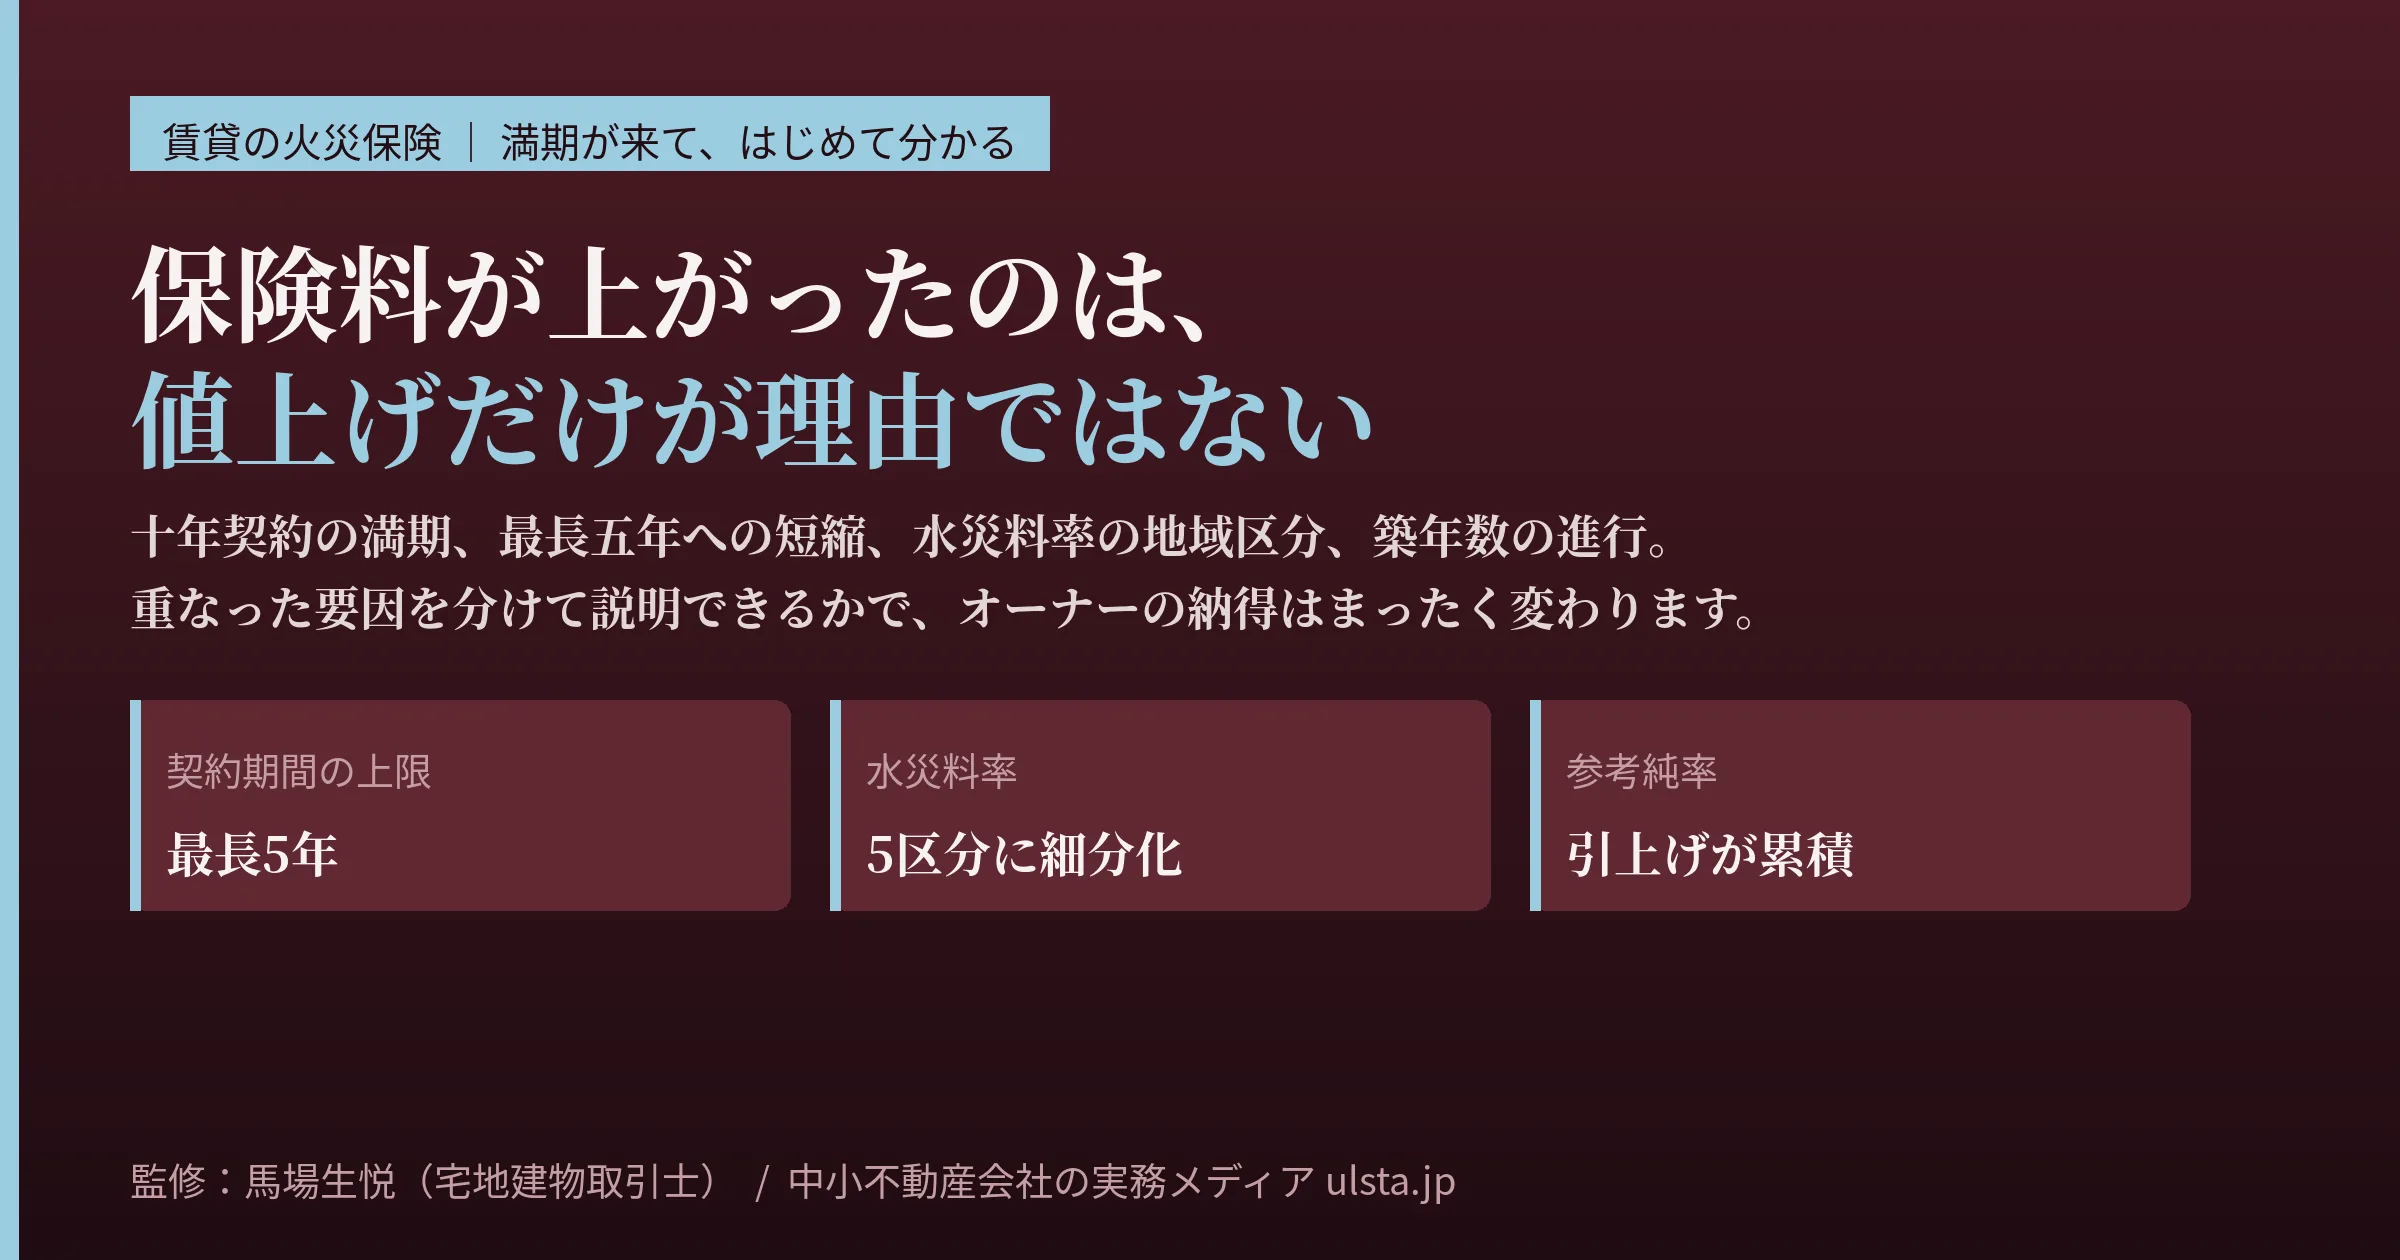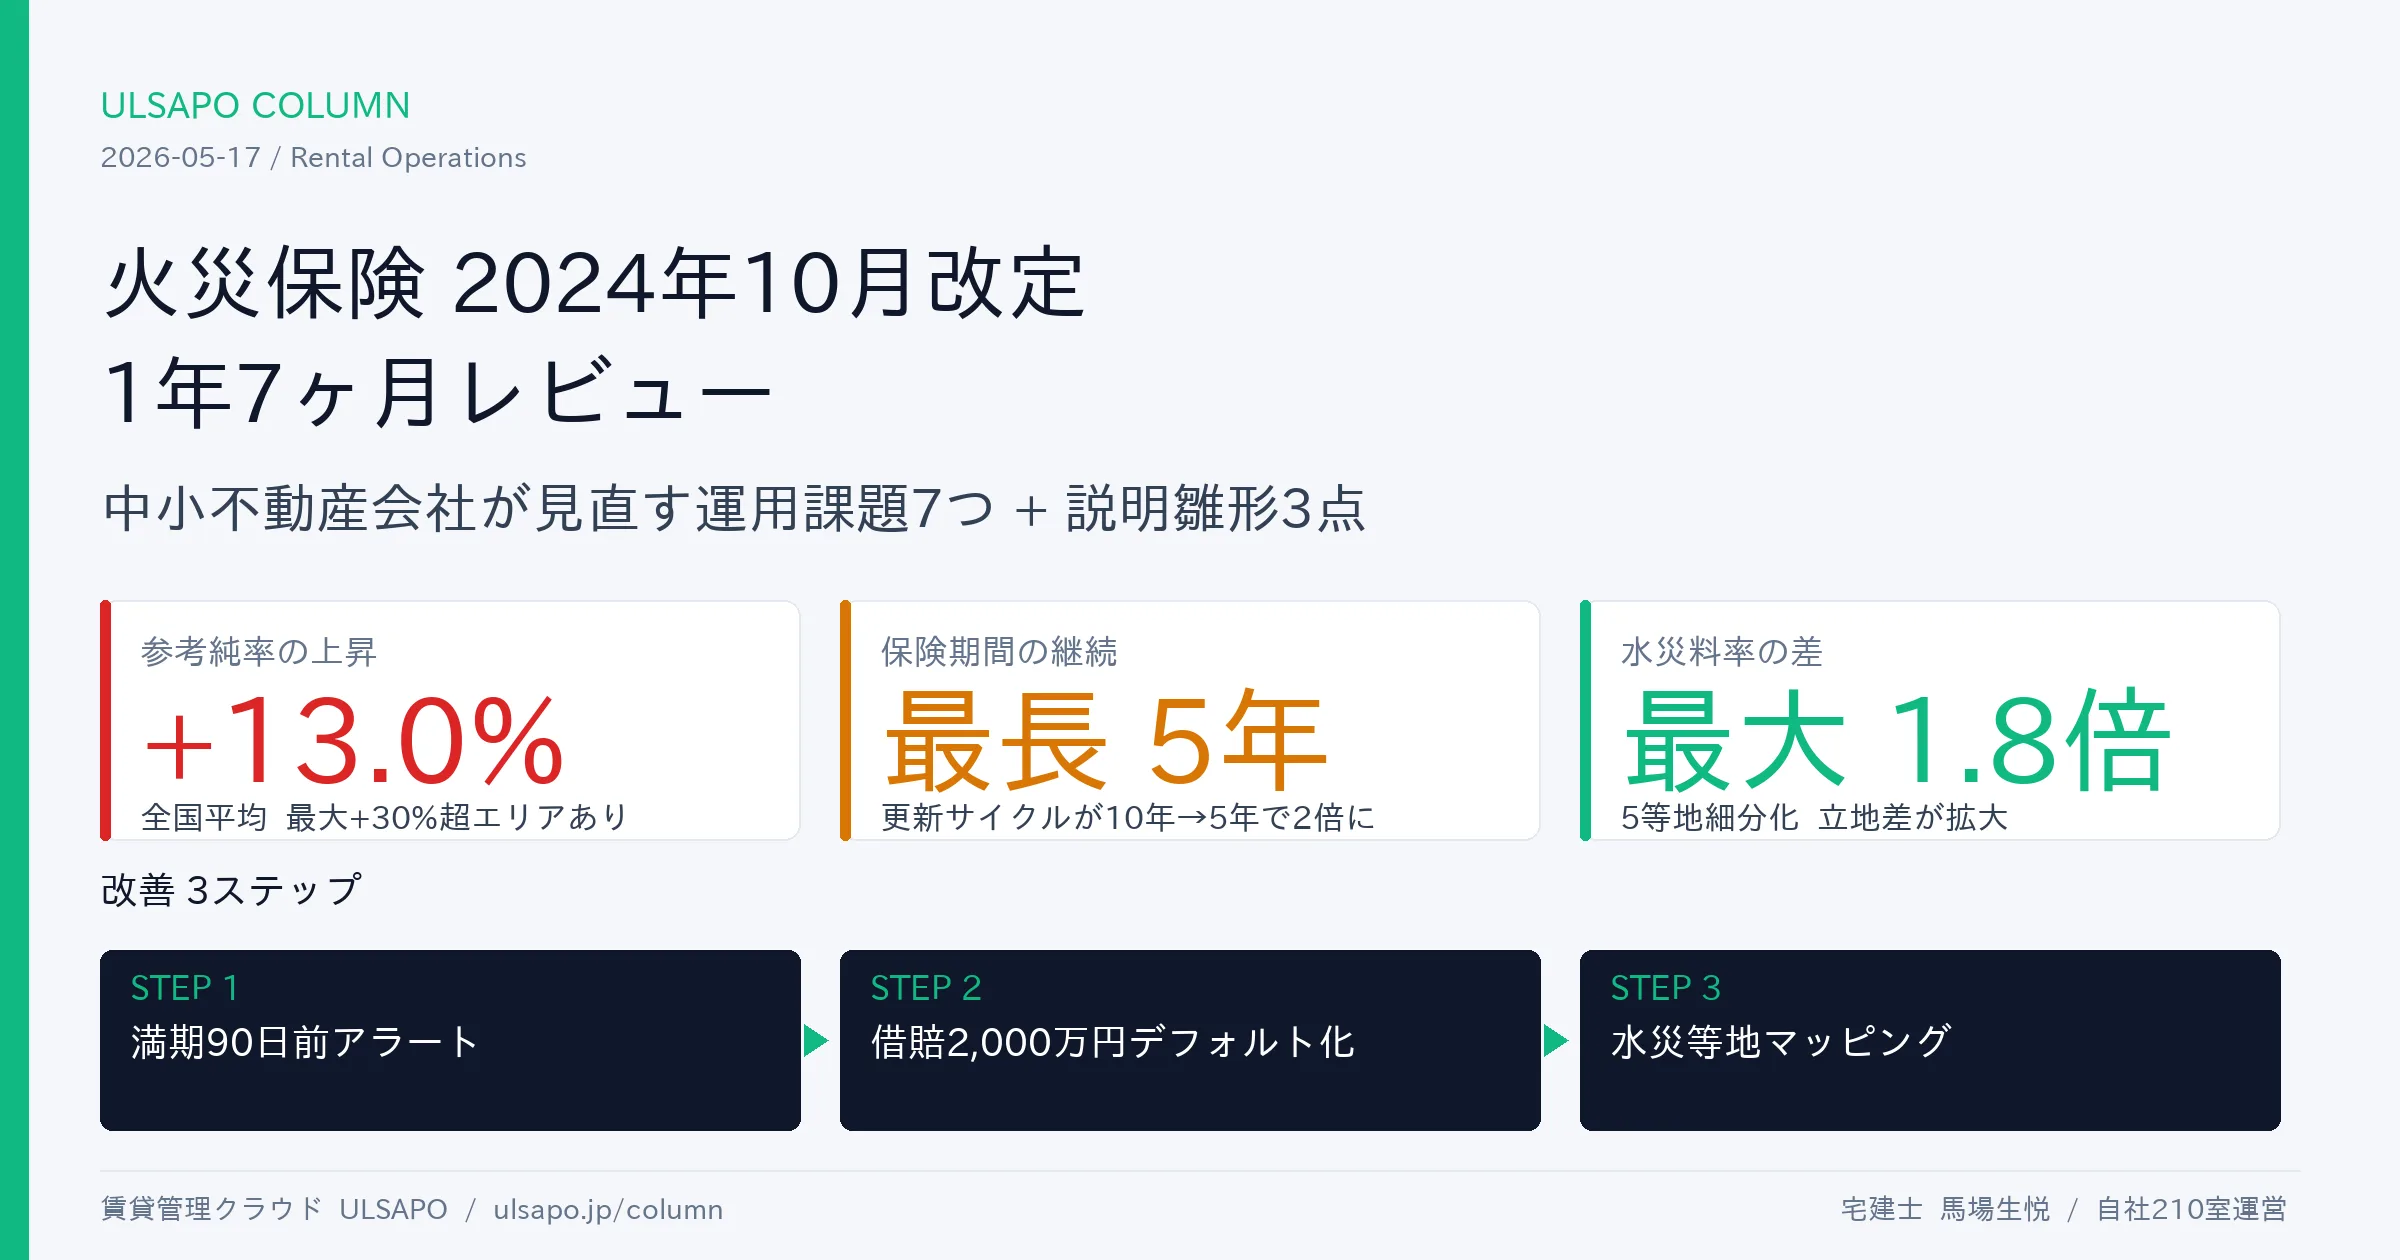
2024年10月の火災保険の改定は、損害保険料率算出機構が2023年6月に届け出た参考純率の改定(住宅総合保険で全国平均13.0%の引上げ、水災料率の市区町村別5区分化)を、各損害保険会社が自社の保険料に反映したものです。保険期間の最長が5年になったのは、これより前の2021年の届出を受けた改定です。改定から2年がたった今、賃貸物件の火災保険を扱う管理会社が見直したい点を、公的資料に沿って整理します。
2024年10月の改定で何が変わったか
出発点は損保料率機構の参考純率の改定
損害保険料率算出機構(以下、損保料率機構)は、2023年6月21日に火災保険参考純率の改定を金融庁長官に届け出て、6月28日に適合性審査結果の通知を受領しました。主な内容は次の2つです。
- 住宅総合保険の参考純率を、全国平均で13.0%引き上げる。
- 水災に関する料率を、地域のリスクに応じて5区分に細分化する。
損保料率機構は、背景として自然災害などによる保険金支払いの増加を挙げています。あわせて、住宅の老朽化で、台風・大雪などによる損壊リスクや、電気・給排水設備の老朽化による火災・水濡れリスクが高まる傾向にあること、建設工事の資材費や労務費などの指標が上昇傾向にあることも示しています。
参考純率は保険料そのものではない
参考純率は、保険料のうち保険金の支払いに充てる部分(純保険料率)の目安です。損保料率機構は、保険会社は参考純率をそのまま使用することも、修正して使用することもできると説明しています。いつから販売に反映するかも、保険会社が決めます。
実際の反映の例として、三井住友海上の改定案内は「2024年10月1日以降始期契約」を対象に、近年の自然災害の発生などを踏まえた保険料の改定と、全国一律だった水災の保険料を建物の所在する市区町村ごとに区分1から区分5に細分化することを示しています。契約ごとの保険料がどれだけ変わったかは、保険会社・建物の構造・所在地・補償内容で異なるため、一律の数字では説明できません。
混同しやすい過去の改定との違い
「2024年10月に保険期間が最長5年になった」という説明を見かけることがありますが、損保料率機構の資料では、保険期間の短縮は2021年の届出に含まれていた内容です。時系列で整理します。
| 届出 | 主な内容 |
|---|---|
| 2021年5月21日 火災保険参考純率(6月16日に通知受領) | 住宅総合保険で全国平均10.9%の引上げ。参考純率を適用できる保険期間を最長10年から最長5年に短縮 |
| 2021年6月10日 地震保険基準料率(7月7日に審査終了) | 2022年10月1日以降の契約に適用 |
| 2023年6月21日 火災保険参考純率(6月28日に通知受領) | 住宅総合保険で全国平均13.0%の引上げ。水災料率を市区町村別に5区分化 |
2021年の改定で保険期間を短くした理由について、損保料率機構は、自然災害のリスクが将来にわたり大きく変化し、長期のリスク評価が難しくなっていることを挙げています。2026年10月7日時点で、損保料率機構の火災保険参考純率のページに、2023年6月より新しい届出は掲載されていませんでした。
一方、保険会社は参考純率の届出とは別に、自社の商品や保険料を改定することがあります。たとえば損保ジャパンの火災保険の改定案内のページには、2024年10月のほかに2025年9月、2026年10月の項目があります。取引のある保険会社の改定案内は、年に一度は確認しておきます。
水災等地の見方と説明のしかた
水災料率の細分化の中身
損保料率機構の別紙「水災料率の細分化について」によると、地域の単位は建物の所在する市区町村です。保険料が最も安い「1等地」から最も高い「5等地」までの5区分で、最も高い地域は最も安い地域に比べて約1.2倍(保険料全体での比較)とされています。
細分化の理由として、地域間の水災リスクの違いによる保険料の公平化と、水災補償を外す契約者が増えていることへの対応が挙げられています。外水氾濫には洪水浸水想定区域図を、内水氾濫・土砂災害には水害統計と地形データを使って等地を決めています。
説明で誤解を生まないための注意点
同じ資料では、等地が低い市区町村は相対的にリスクが低いという意味で、どの等地でも水害は発生すること、等地はハザードマップなどの一般の情報と一致するとは限らないことが注意点として示されています。「1等地だから水災補償は要らない」とは言えません。
賃貸の媒介でも、重要事項説明では水害ハザードマップ上の物件の位置を説明します(宅地建物取引業法施行規則16条の4の3第3号の2)。等地は市区町村単位の保険料の区分、ハザードマップは物件の位置ごとの想定と、別の情報であることを分けて伝えます。
説明の手順の例です。
- 保険会社の見積や案内で、物件の所在する市区町村の水災の区分を確認する。
- 市町村のハザードマップで、物件の位置と想定される浸水の深さなどを確認する。
- 建物の階数、地盤の高さ、1階の住戸の有無など、物件ごとの事情を書き添える。
- 水災補償をつけた場合とつけない場合の保険料の差を、保険会社の見積で示す。
- 補償をどうするかはオーナーが決め、その結論と日付を記録する。
改定から2年たった今の見直し手順
管理会社がオーナーの建物の火災保険を確認するときの手順の例です。
手順1:満期の一覧を作る
物件ごとに、保険会社、証券番号、始期と満期、保険期間、建物の保険金額、水災補償の有無、地震保険の有無、特約を一覧にします。参考純率の適用期間が最長5年となって以降の契約は、5年以内に満期が来ます。満期の数か月前から見積を取り直せるよう、一覧で時期を管理します。
手順2:建物の評価額を確かめる
保険金額が建物の評価額に合っているかを、保険会社や代理店に確認します。改定の背景に建設工事の資材費や労務費の上昇が挙げられていることからも、契約時の評価額のままでよいかは確認したい点です。
手順3:水災補償と地震保険の付け方を見直す
前の章の手順で、水災の区分とハザードマップを並べて示し、オーナーに判断してもらいます。地震保険も同じ機会に、付けているか、保険金額がいくらかを確認します。
手順4:保険会社の新しい改定を確認する
取引のある保険会社の改定案内を確認し、次の満期で何が変わるかを把握します。改定の内容は保険会社ごとに違うため、他社の改定内容をそのまま当てはめて説明しないようにします。
手順5:見直しの結果を記録する
オーナーが選んだ補償内容、選ばなかった補償、判断の日付、提示した見積を、物件ごとに残します。水災補償や地震保険を付けないと決めた場合も、その説明をした事実と日付を記録します。災害の後に「説明を受けていない」という行き違いが起きたとき、記録がなければ説明したことを示せません。
管理会社が損害保険代理店を兼ねていない場合、保険の募集にあたる行為はできません。管理会社の役割は、満期の把握、オーナーへの声かけ、代理店や保険会社との日程調整、物件情報の提供までと決めておくと、役割の線引きがはっきりします。
手順6:長期の保険料の会計処理は税理士に
複数年分の保険料を一括で払った場合の経費の計上時期は、個人か法人かなどで扱いが変わります。オーナーには、証券と領収書をそろえて税理士に確認してもらうよう伝えます。
入居者の保険と地震保険の説明
入居者の家財保険と借家人賠償
入居者は、退去時に、通常の損耗と経年変化を除く損傷を原状に復する義務を負います(民法621条)。火災や水漏れで部屋を損傷させた場合に貸主への賠償に備えるのが、一般に借家人賠償責任の補償です。入居時にどの補償を求めるかは、賃貸借契約の定めによります。加入を条件にするなら、契約書と重要事項説明でその旨を明らかにしておきます。
保険の募集には登録が必要
管理会社や仲介会社が入居者に保険を勧めて契約まで扱う場合、損害保険代理店として内閣総理大臣の登録を受ける必要があります(保険業法276条)。保険募集人は、顧客の意向を把握し、それに沿った提案と内容の説明を行い、意向と契約内容が合っていることを顧客が確認する機会を設けることが求められます(同法294条の2)。登録をしていない会社は、保険の案内を代理店に任せます。
地震保険は火災保険に付帯して契約する
地震保険に関する法律2条2項は、地震保険契約を、居住用の建物または生活用動産のみを対象とし、特定の損害保険契約に附帯して締結されるもので、保険金額は附帯される契約の保険金額の30%以上50%以下(政令で定める上限あり)と定めています。同項2号では、地震・噴火・これらによる津波を直接または間接の原因とする火災、損壊、埋没、流失による損害をてん補するものとされています。地震が原因の損害にどう備えるかは、火災保険の満期の見直しと同じ機会に、オーナーと入居者のどちらにも確認しておきます。
オーナー・入居者への案内の文例
次の文例は、物件ごとの事情に合わせて書き換えて使ってください。
オーナー向け:満期前の見直しのご案内
○○様 いつもお世話になっております。○○マンションの火災保険が、○年○月○日に満期を迎えます。2024年10月以降、保険会社によっては水災の保険料が市区町村ごとに区分されるなどの改定がありました。現在の補償内容と、保険会社から取り寄せた新しい見積を添付します。水災補償と地震保険の付け方について、○月○日ごろまでにご意向をお聞かせください。
入居者向け:家財保険の更新のご案内
○○様 ○○号室にお住まいの○○様の家財保険が、○年○月○日に満期を迎えます。賃貸借契約では、借家人賠償責任の補償を含む保険への加入をお願いしています。更新の手続きについては、同封の案内をご確認ください。ご不明な点は、当社の担当○○までご連絡ください。
よくある質問
Q1. 物件の水災の区分はどこで確認できますか?
契約する保険会社や代理店の見積・案内で確認します。損保料率機構は、都道府県別・水災等地別の改定率の例を公表していますが、個々の保険料は保険会社によって異なります。
Q2. 1等地なら水災補償は外してもよいですか?
損保料率機構は、どの等地でも水害は発生すると注意しています。ハザードマップ上の位置や建物の事情も合わせて、オーナーが判断します。
Q3. 2024年10月に保険期間が最長5年になったのですか?
損保料率機構の資料では、参考純率の適用期間を最長5年に短縮したのは2021年5月の届出の内容です。2023年6月の届出の主な内容は、全国平均13.0%の引上げと水災料率の5区分化です。
Q4. 地震保険だけを契約できますか?
地震保険に関する法律で、地震保険は特定の損害保険契約に附帯して締結されるものとされています。火災保険とセットで考えます。
Q5. 契約の途中で補償内容を変えられますか?
途中での変更や解約の扱い、返れい金の計算は、保険会社と契約の約款によります。見直しを考えるときは、まず保険会社や代理店に確認します。
Q6. 入居者が自分で選んだ保険に入りたいと言ったら?
扱いは賃貸借契約の定めによります。認める場合は、借家人賠償責任の補償が含まれているか、保険期間が契約期間をカバーしているかを、保険証券の写しなどで確認します。更新のたびに確認できるよう、満期日も控えておきます。
出典(本文で参照している資料)
- 損害保険料率算出機構 火災保険参考純率(届出の一覧)
- 損害保険料率算出機構「火災保険参考純率改定のご案内」(2023年6月)
- 損害保険料率算出機構「(別紙)水災料率の細分化について」
- 損害保険料率算出機構「火災保険参考純率改定のご案内」(2021年5月)
- 損害保険料率算出機構 地震保険基準料率
- 三井住友海上「2024年10月1日以降始期契約」の火災保険改定のご案内
- 損保ジャパン 火災保険改定のご案内
- 宅地建物取引業法施行規則(e-Gov法令検索):16条の4の3
- 保険業法(e-Gov法令検索):276条、294条の2
- 地震保険に関する法律(e-Gov法令検索):2条
- 民法(e-Gov法令検索):621条
この記事は2026年10月7日時点の情報です。