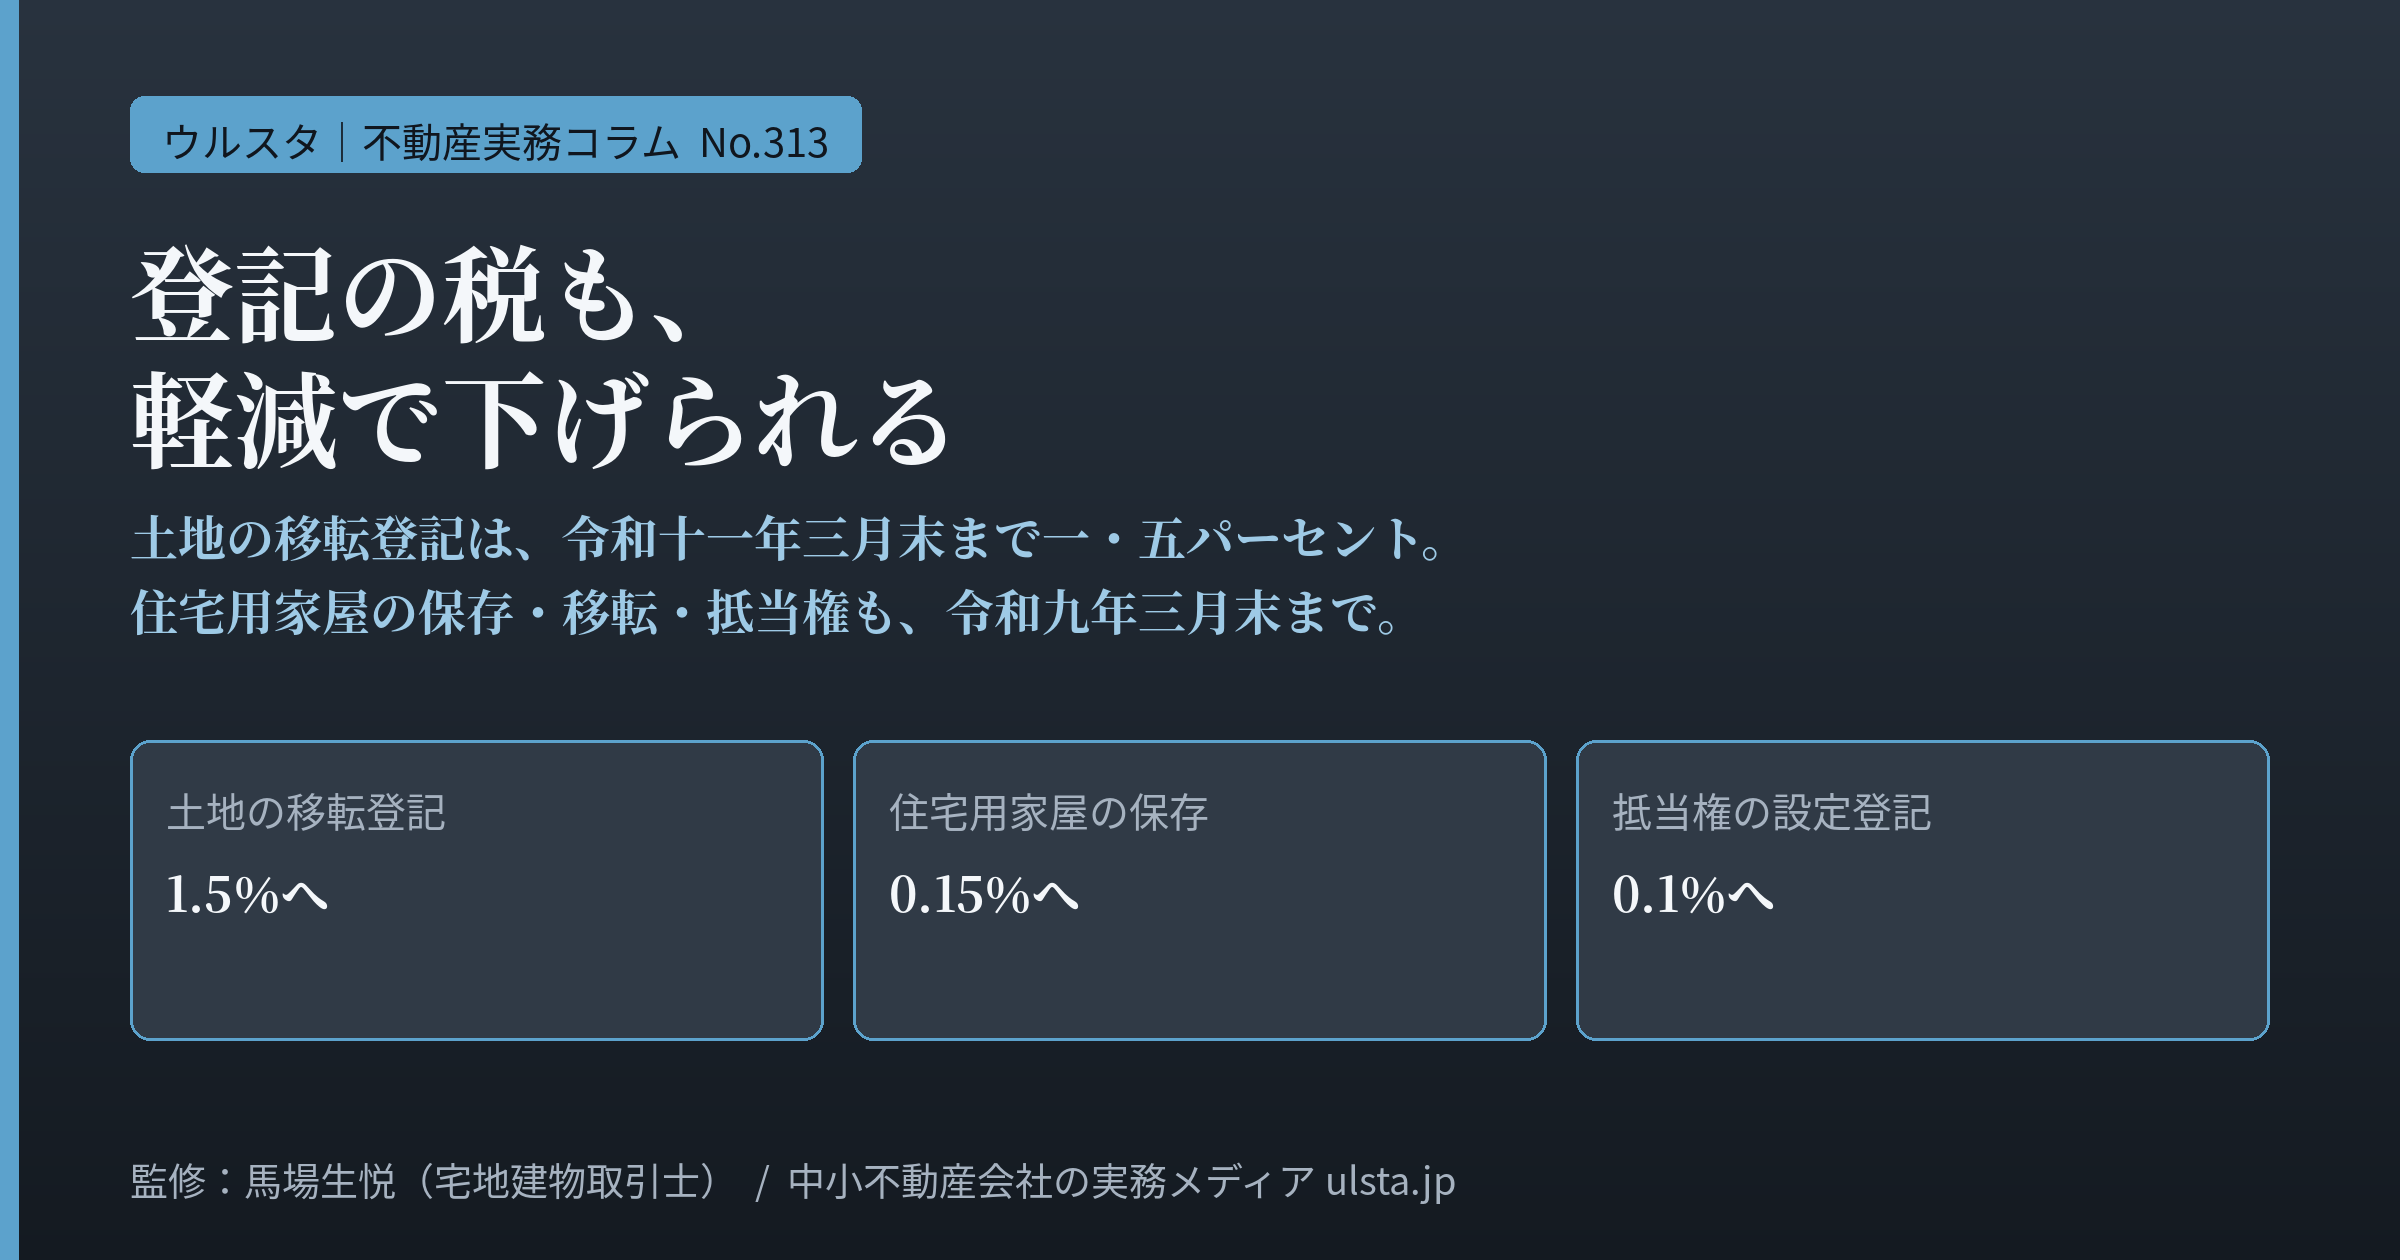
土地の売買による所有権移転登記の1.5%は令和11年3月31日まで延長され、住宅用家屋の軽減は令和9年3月31日までです。国税庁の税額表、租税特別措置法、法務局の資料をもとに、税率、要件、住宅用家屋証明書、仮の数字での計算例を整理します。
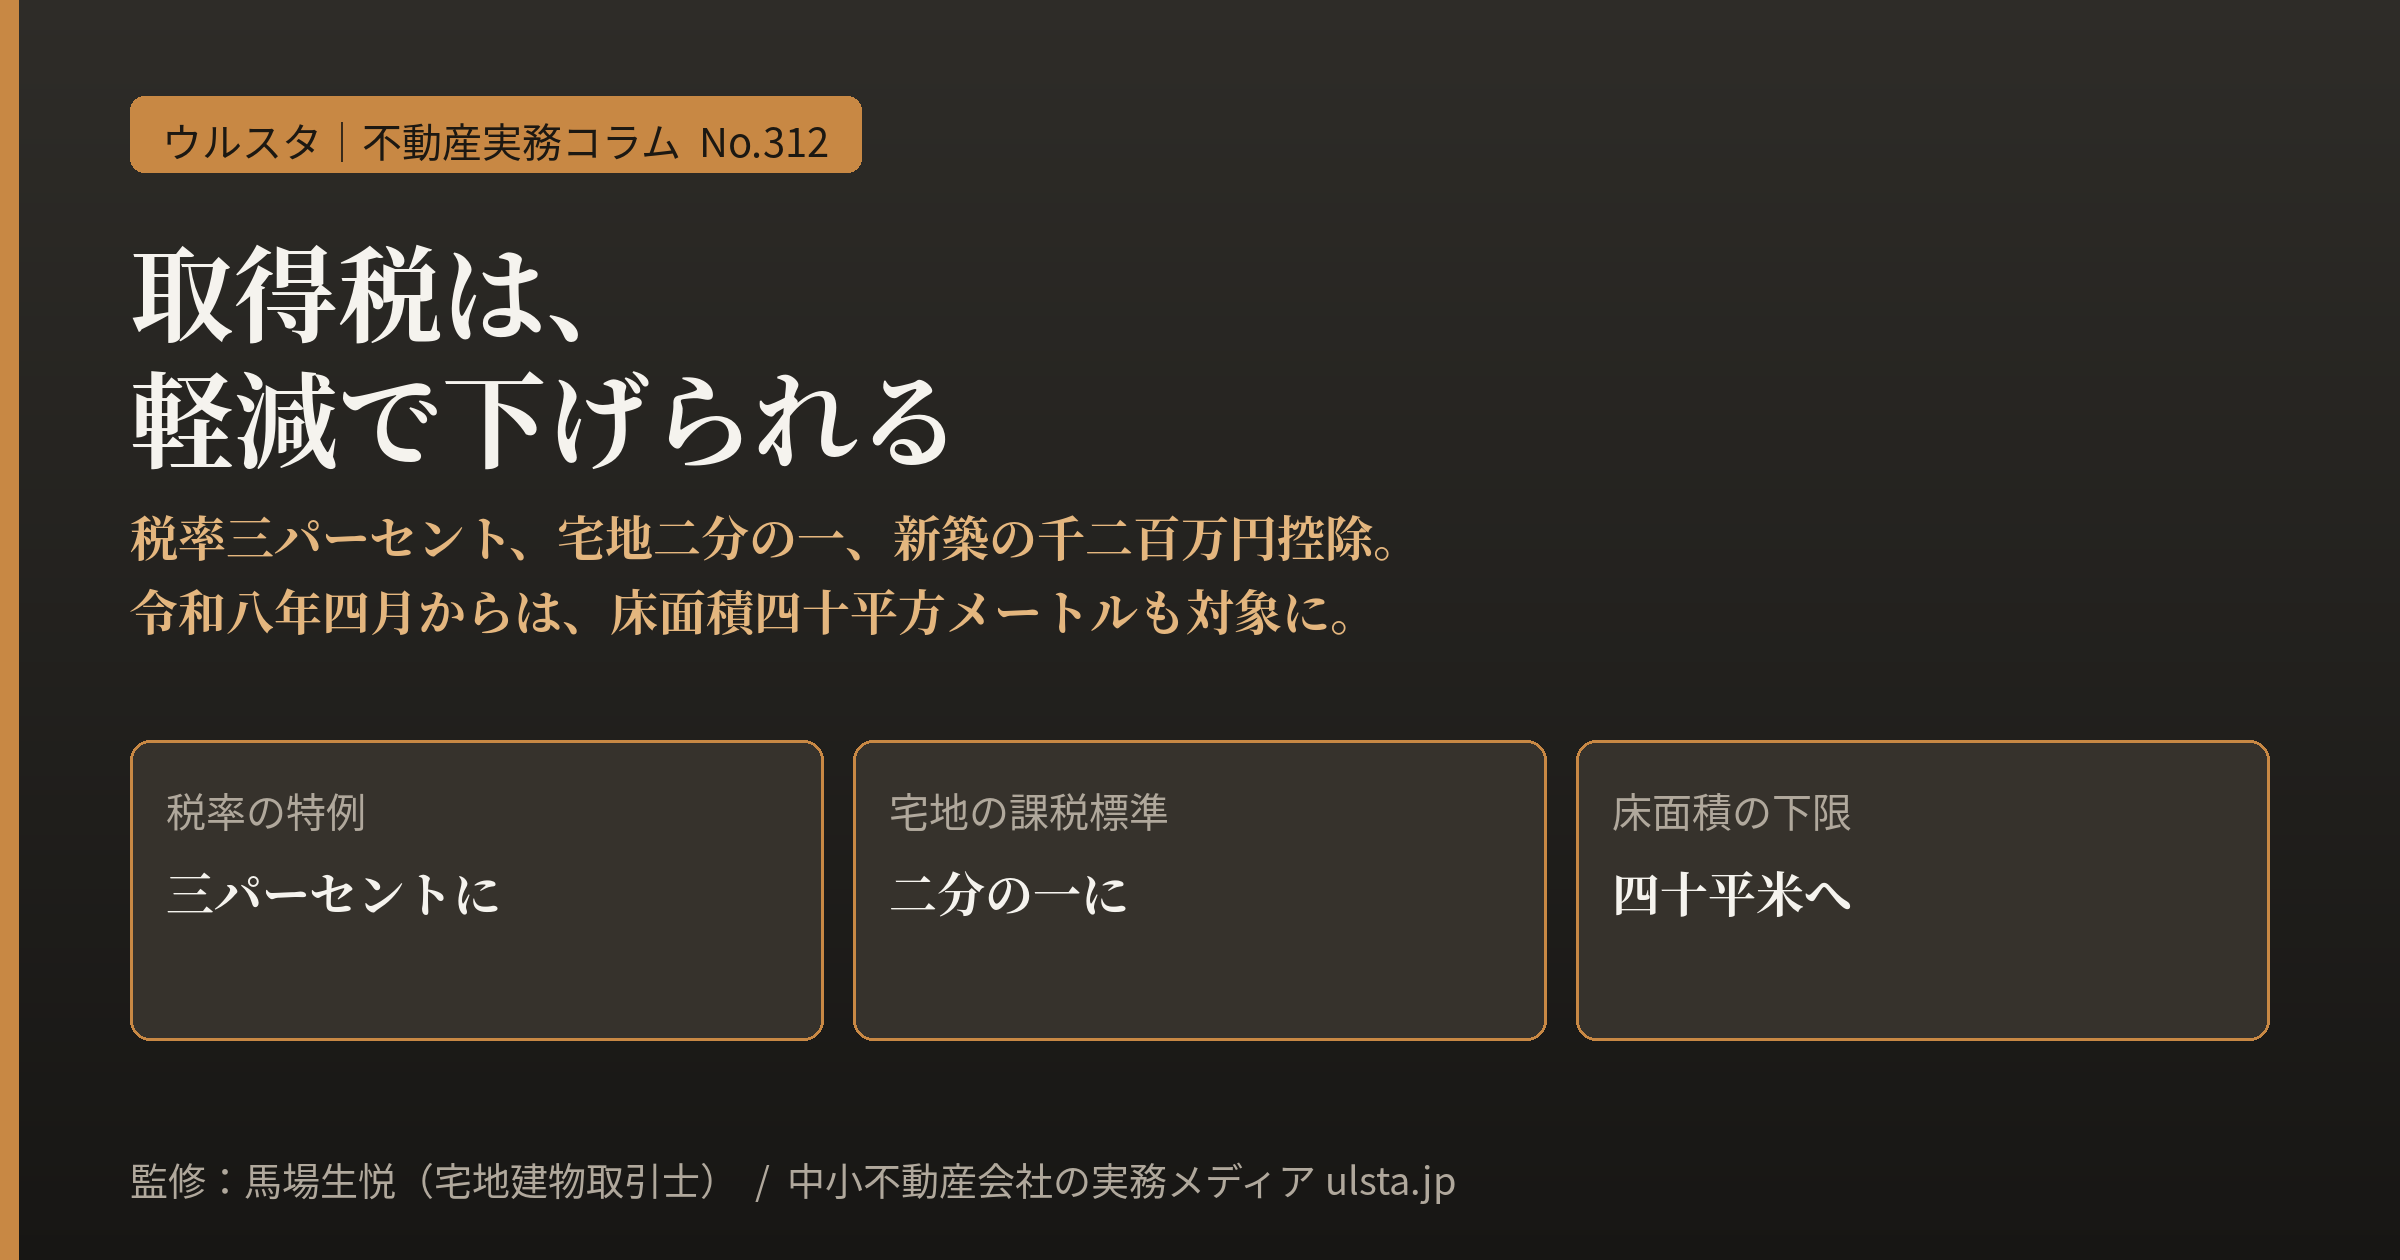
不動産取得税は、要件を丁寧に満たせば大きく下がる税です。税率3%・宅地2分の1の特例、新築1200万円控除、令和8年4月からの床面積40㎡への緩和、中古の新耐震要件、住宅用土地の控除と申告の実務を、中小不動産の現場目線で解説します。
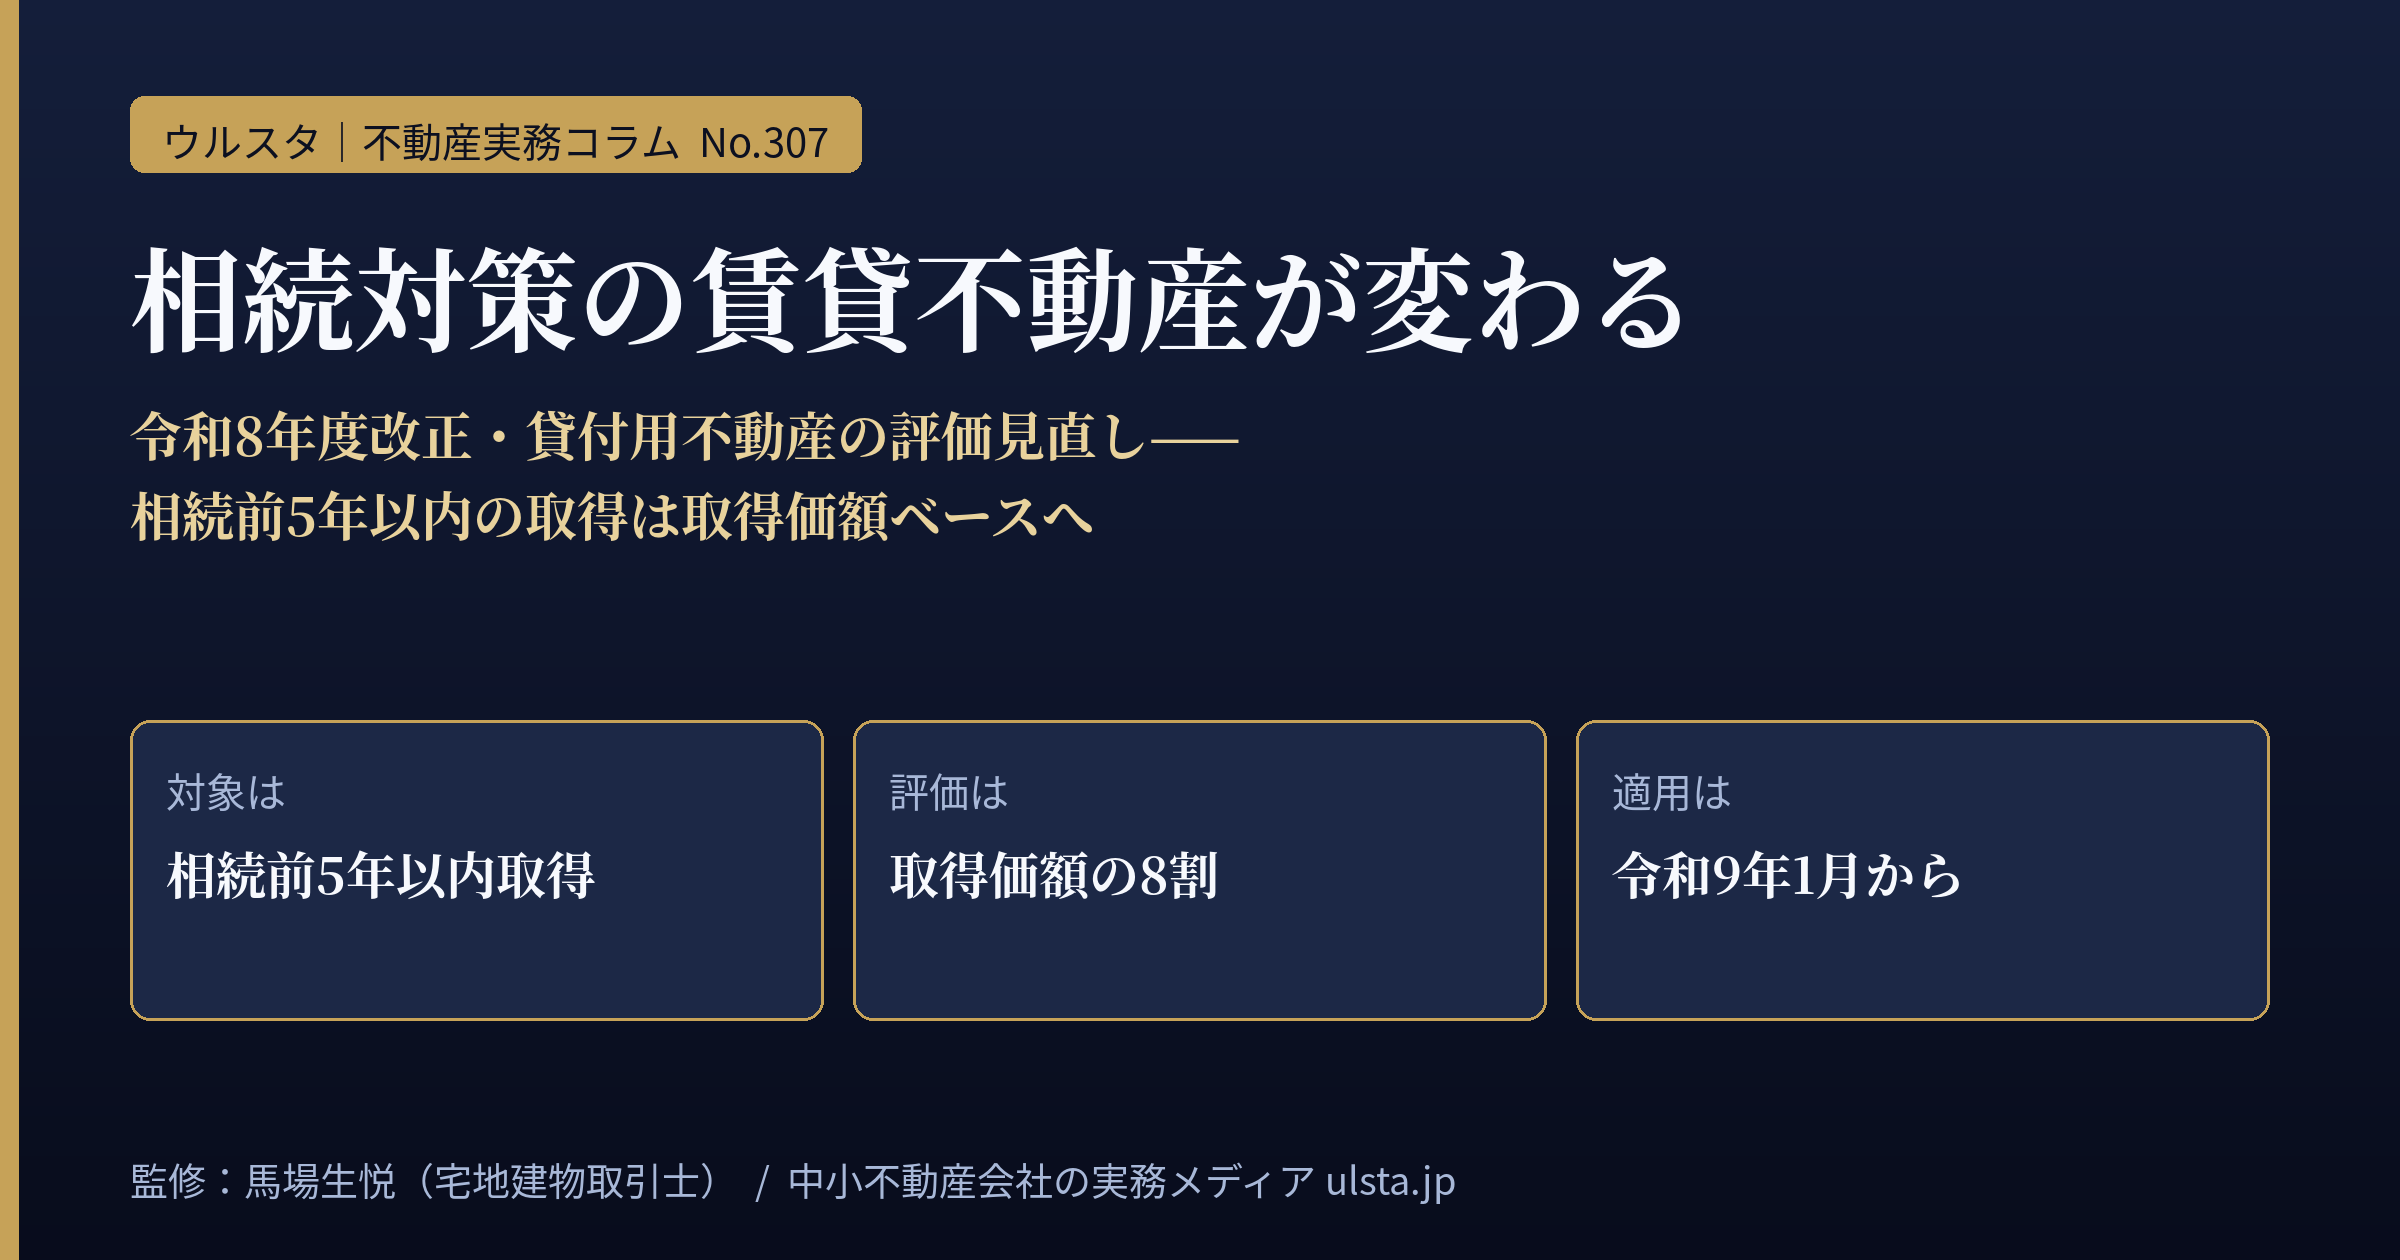
「相続が近いから今のうちに賃貸を建てましょう」が効かなくなる——令和8年度改正の5年ルールは、相続直前の駆け込み取得による評価圧縮を塞ぎます。評価減がすべて消えるわけではない中で、収益と出口を見据えた提案へどう組み替えるか。宅建業者と税理士の役割分担まで解説します。
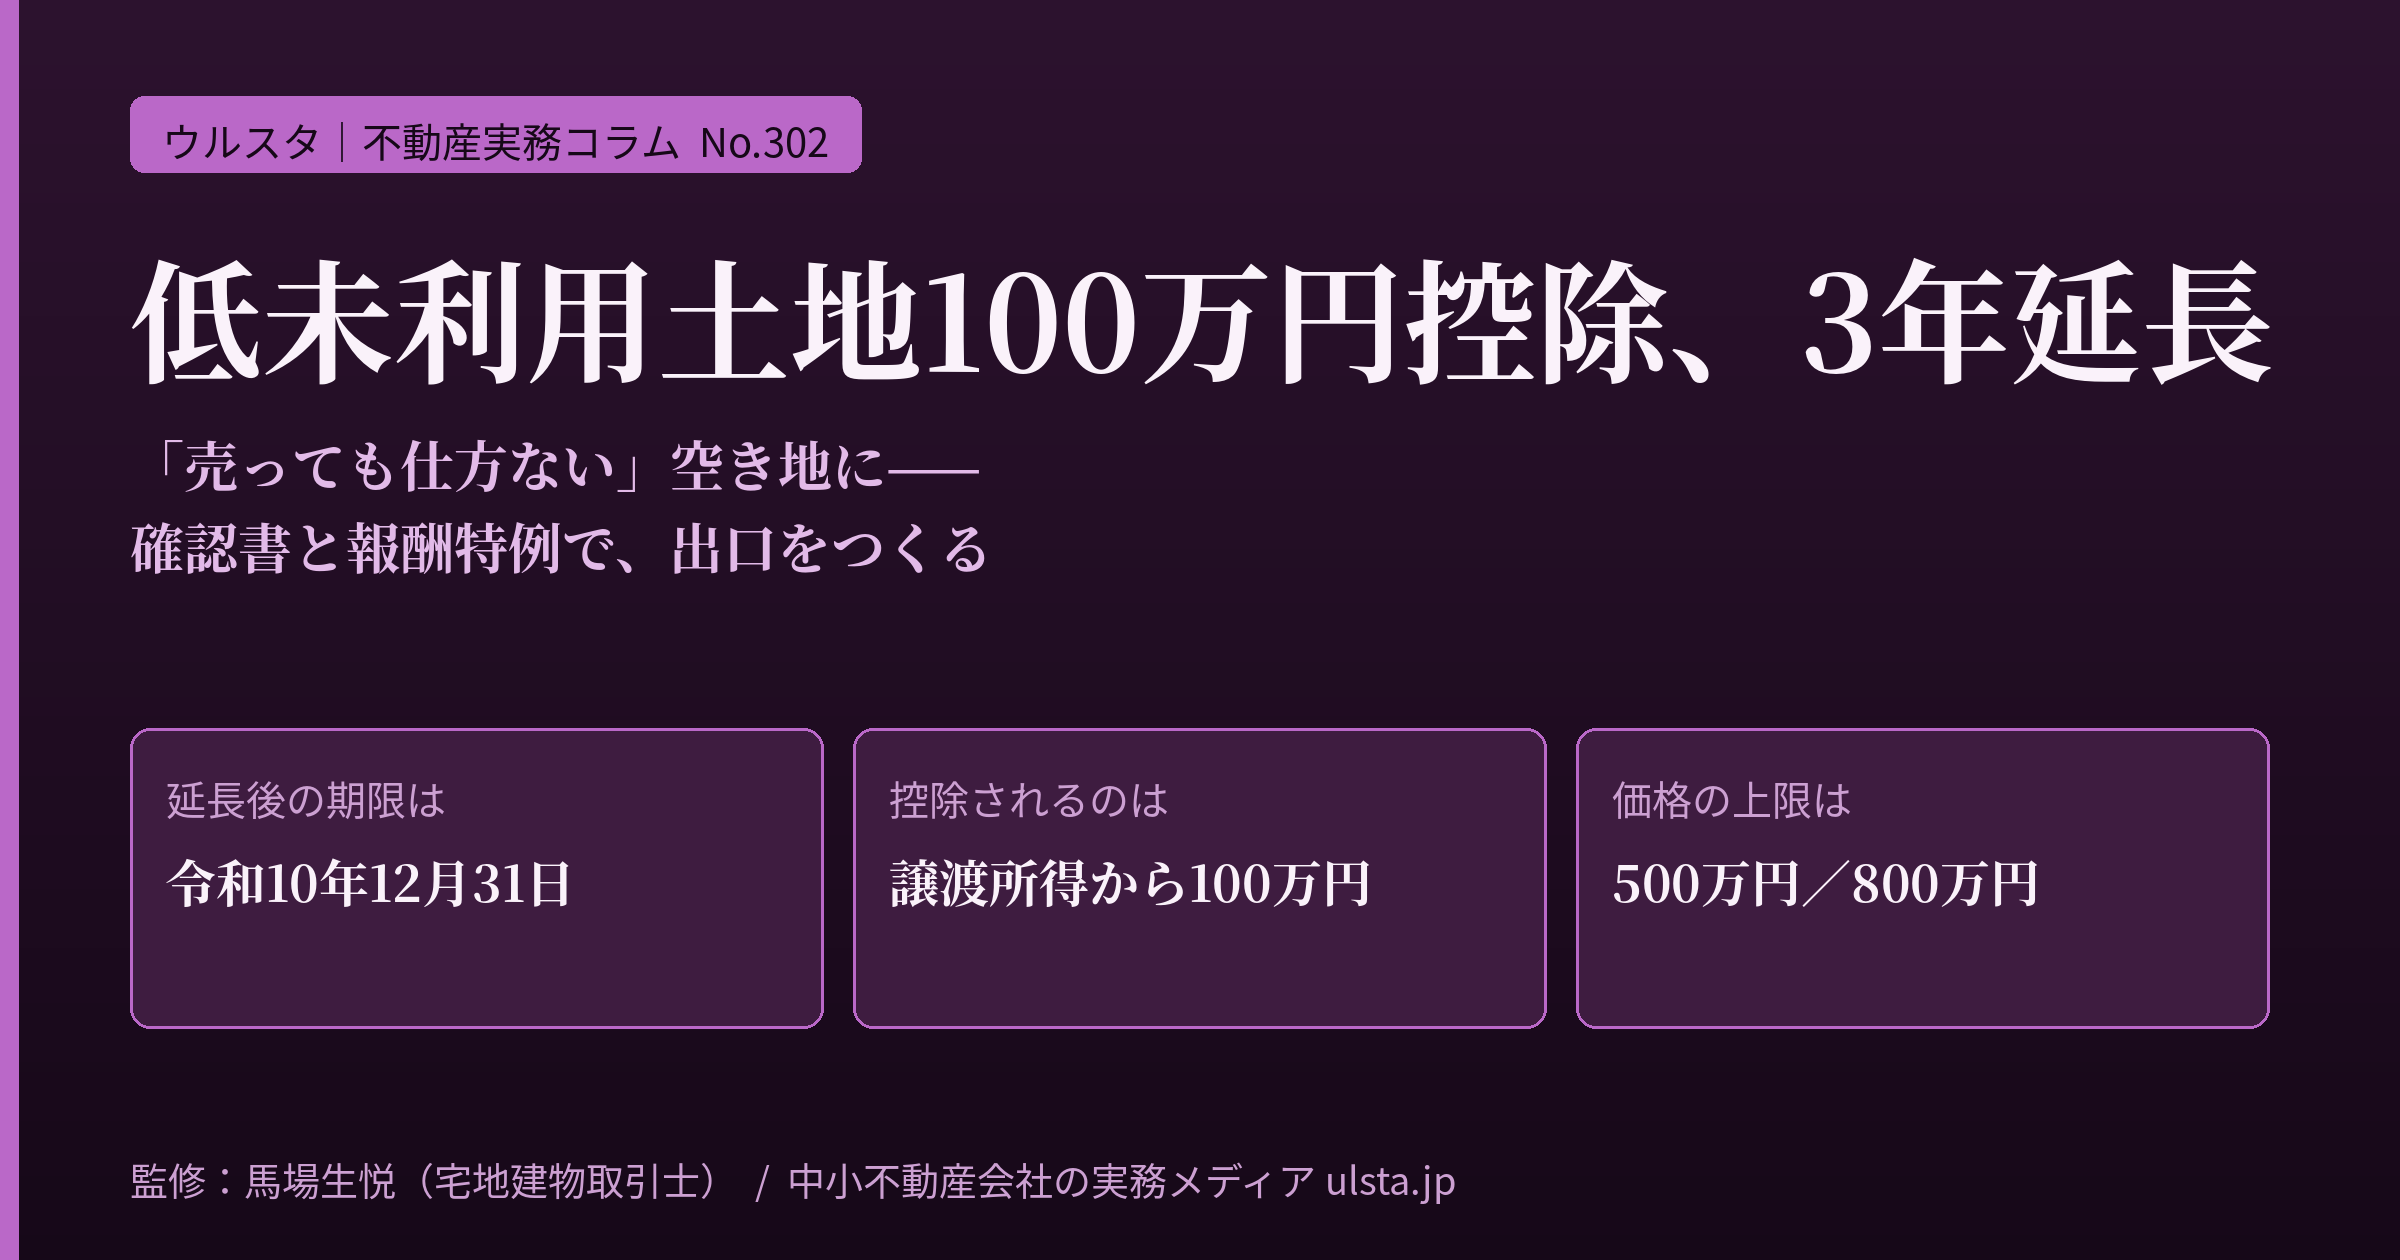
「売っても手間ばかり」と放置されてきた低額の空き地に、税制の追い風が続きます。100万円控除の3年延長で何が変わるのか、市区町村の確認書の段取りから報酬特例との併用まで、低額物件を商機に変える実務を中小不動産会社の現場目線で解説します。
住宅ローン控除は令和8年度改正で2030年12月入居まで5年延長。控除率0.7%、省エネ性能別の借入限度額、子育て世帯の上乗せ、中古でも使える点まで、売買仲介で買主に正しく伝える実務を現場目線で解説します。
居住用の家賃は非課税でインボイスは関係しませんが、事業用家賃・駐車場・仲介手数料・管理料は課税です。2026年10月1日から経過措置は70%になり、2割特例は同年9月30日を含む課税期間で終わります。大家・仲介・管理会社の対応を国税庁資料で整理します。
不動産会社の電子帳簿保存法対応は、電子契約やメールで受け取った請求書をデータのまま保存することが中心です。売上高5,000万円以下なら検索要件は不要になります。猶予措置、スキャナ保存、保存期間まで国税庁の資料で整理します。
青色申告特別控除は個人だけ、少額減価償却資産の特例は個人と法人、小規模企業共済は掛金を払った個人の所得控除です。国税庁タックスアンサーの番号と要件、5棟10室基準、2026年4月以後の40万円未満の基準、申告前の確認表を仮の数字の計算例とともにまとめます。
請求書を電子化する前に確かめたいのは、適格請求書の6つの記載事項、電子で送受信した請求書の保存要件、家賃の入金消込の流れです。入居者・オーナー・業者で消費税の扱いが違う点も含め、消費税法と国税庁の資料に沿って整理します。