不動産会社の実務コラム。
賃貸管理・仲介の現場で判断に迷う場面を、法改正の期限、実務の手順、書式の作り方から整理しています。
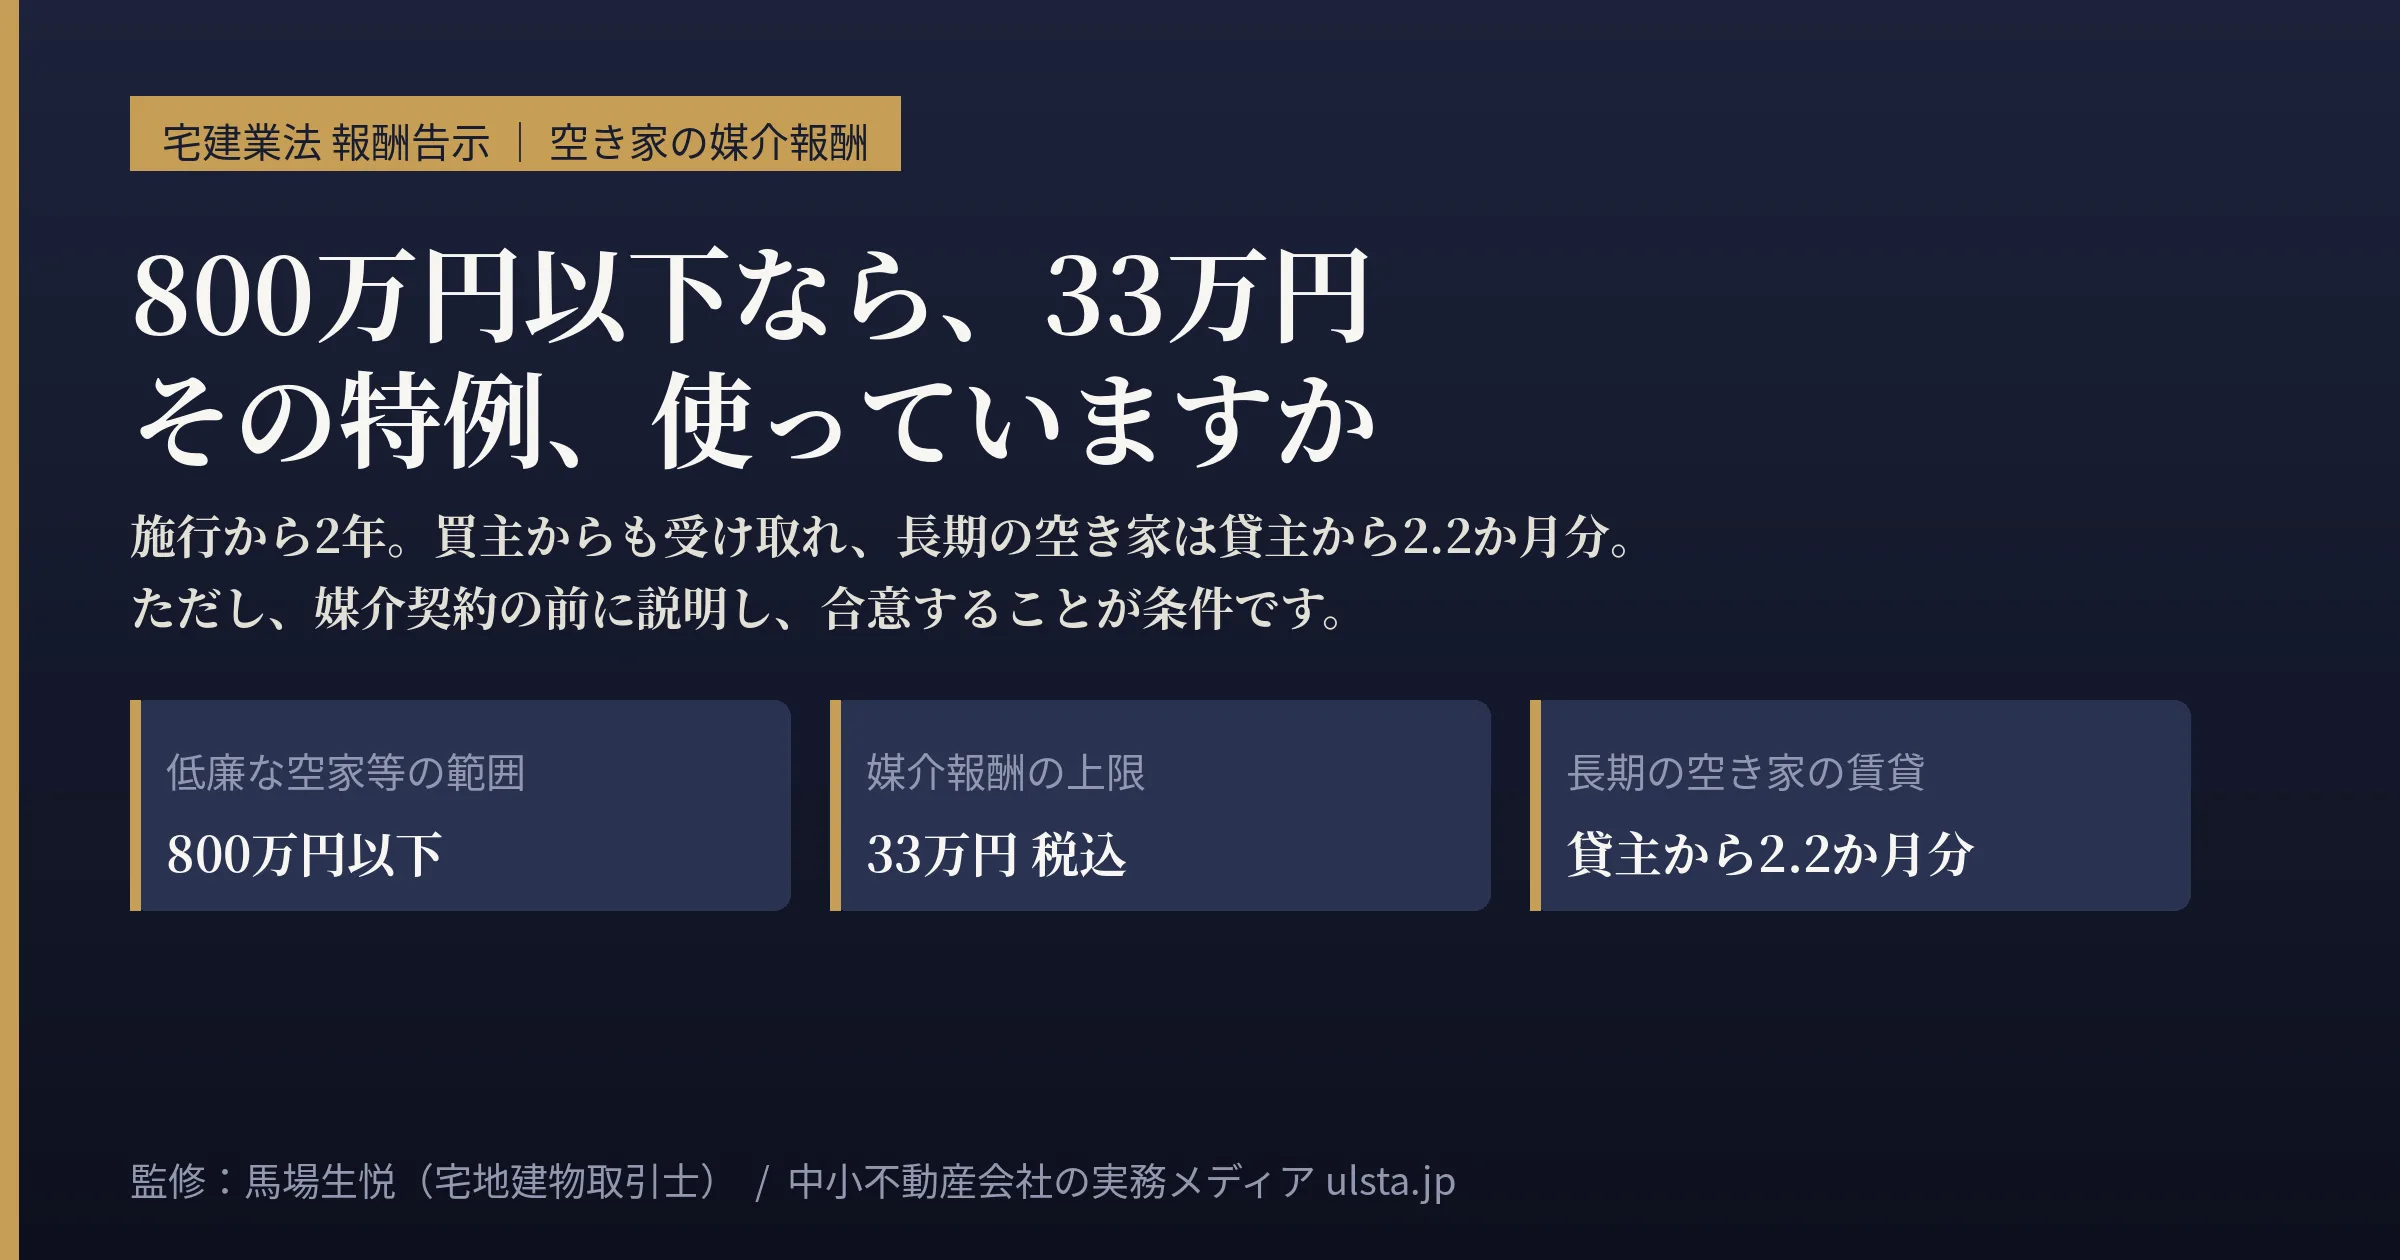
空き家の媒介報酬の特例|売買は33万円、長期空き家の賃貸は2.2か月分(施行2年)
800万円以下の宅地建物の売買・交換の媒介は、費用を勘案して依頼者ごとに33万円(税込)まで受けられます。長期の空家等の賃貸の媒介は、貸主と借主から受ける合計で借賃2.2か月分までです。施行から2年がたった特例を、告示の文言で確認します。
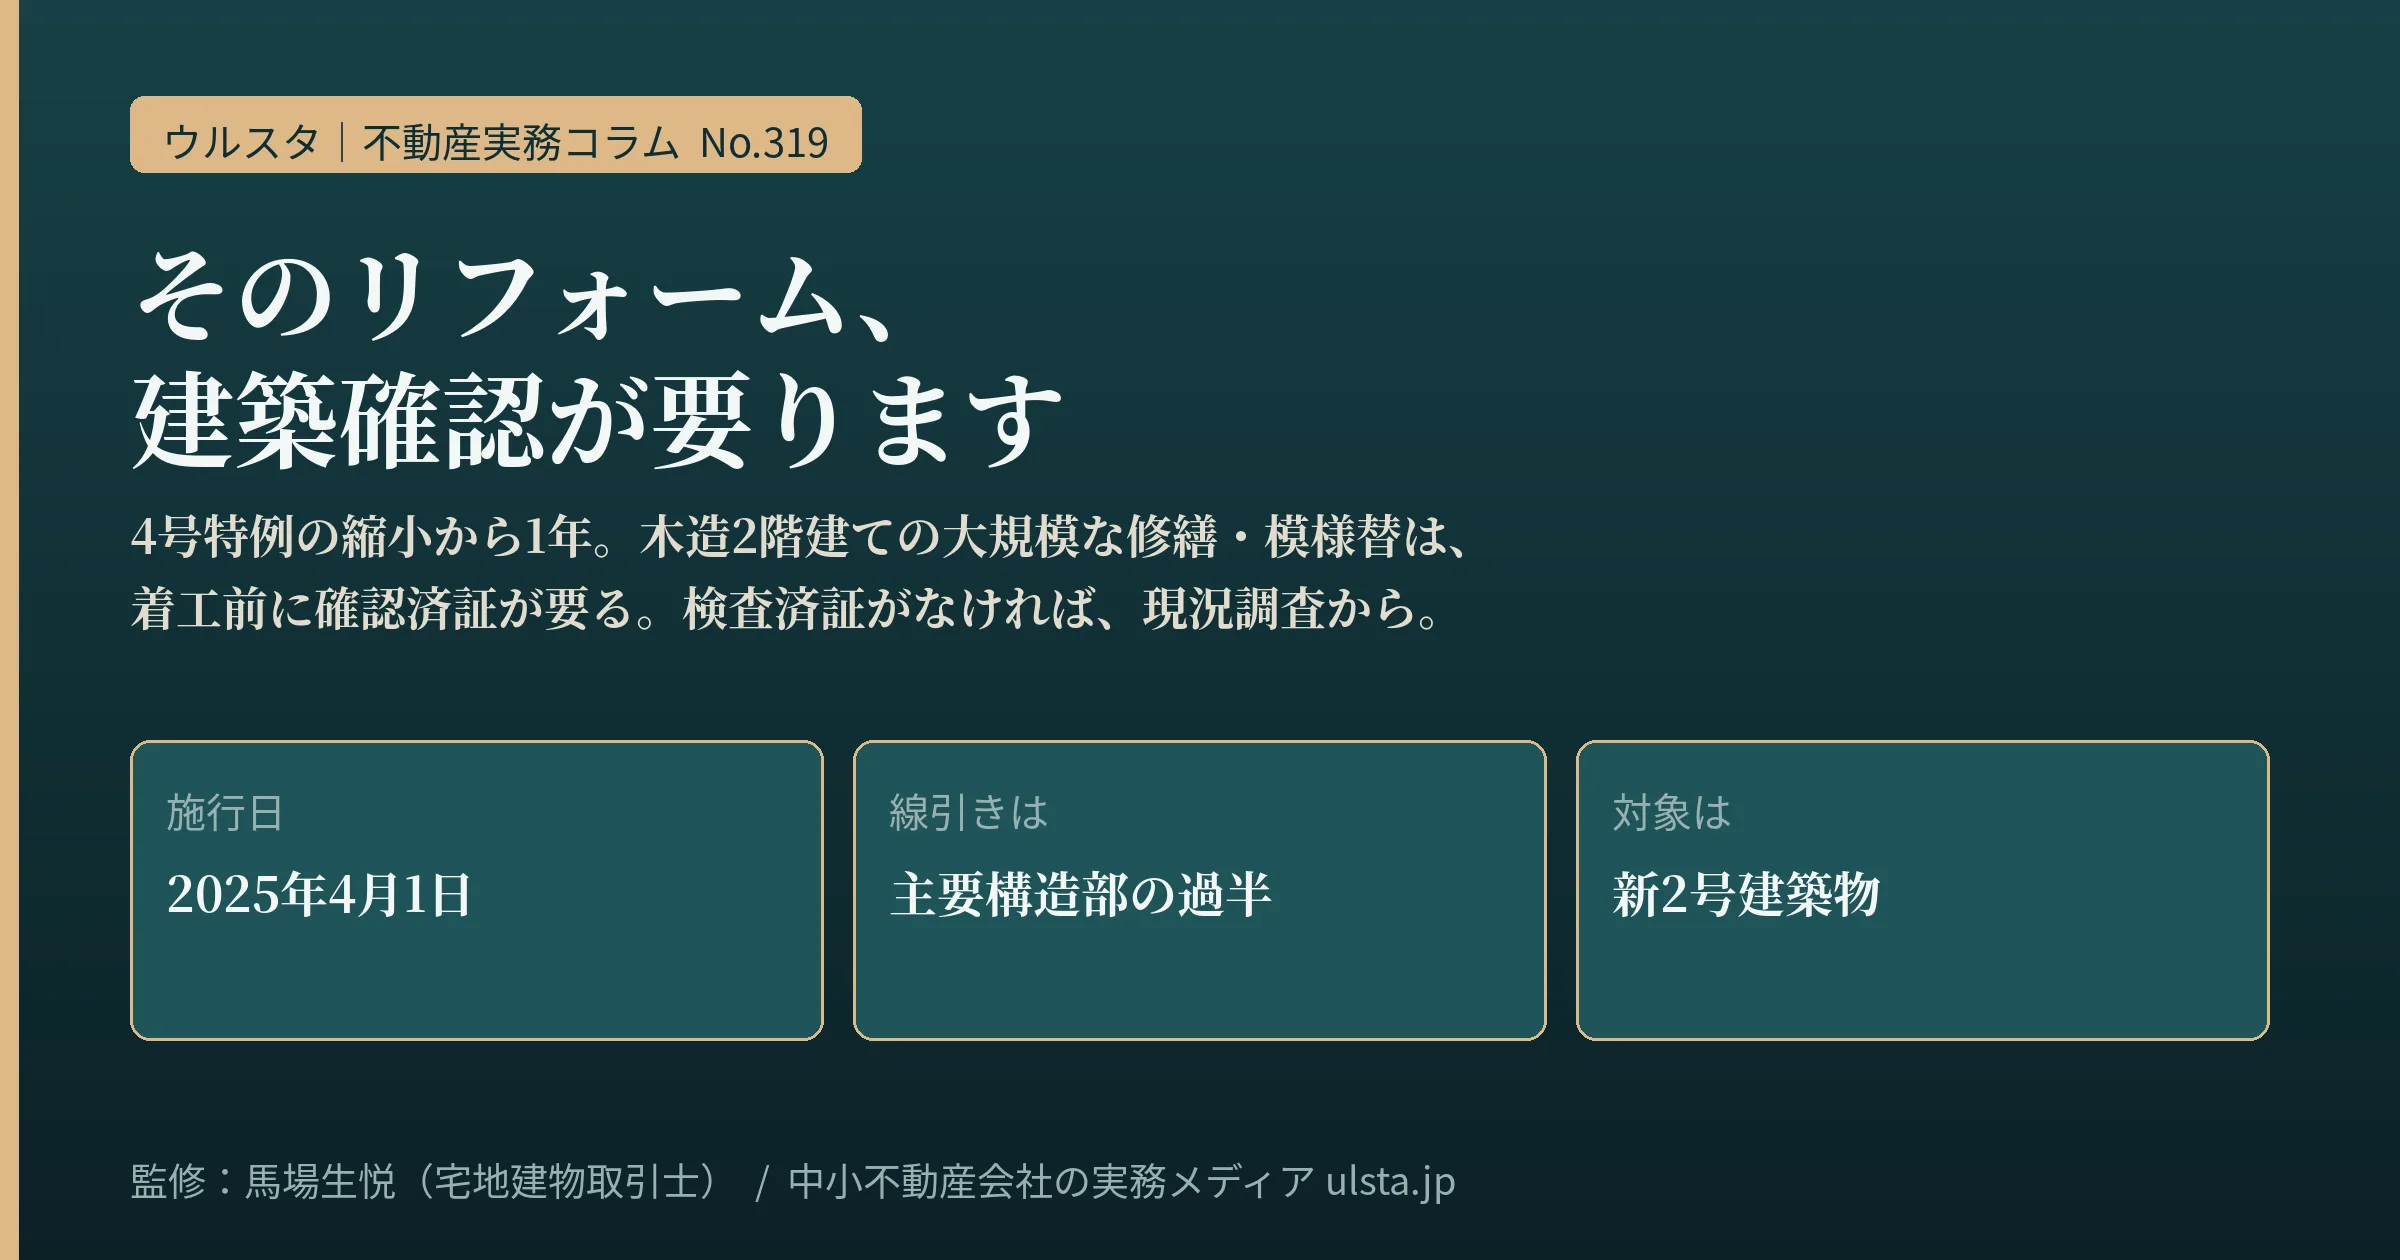
木造戸建のリフォームに建築確認は必要?2025年4月からの新2号と申請が要る工事
木造2階建てを買い取って間取りを変えて売る。その前提が2025年4月1日に変わりました。主要構造部の一種以上について過半に及べば大規模の修繕・模様替となり建築確認が必要。屋根ふき材のみの改修は該当しない。検査済証がなければ現況調査から。仕入れ判断に乗る時間と費用を解説します。
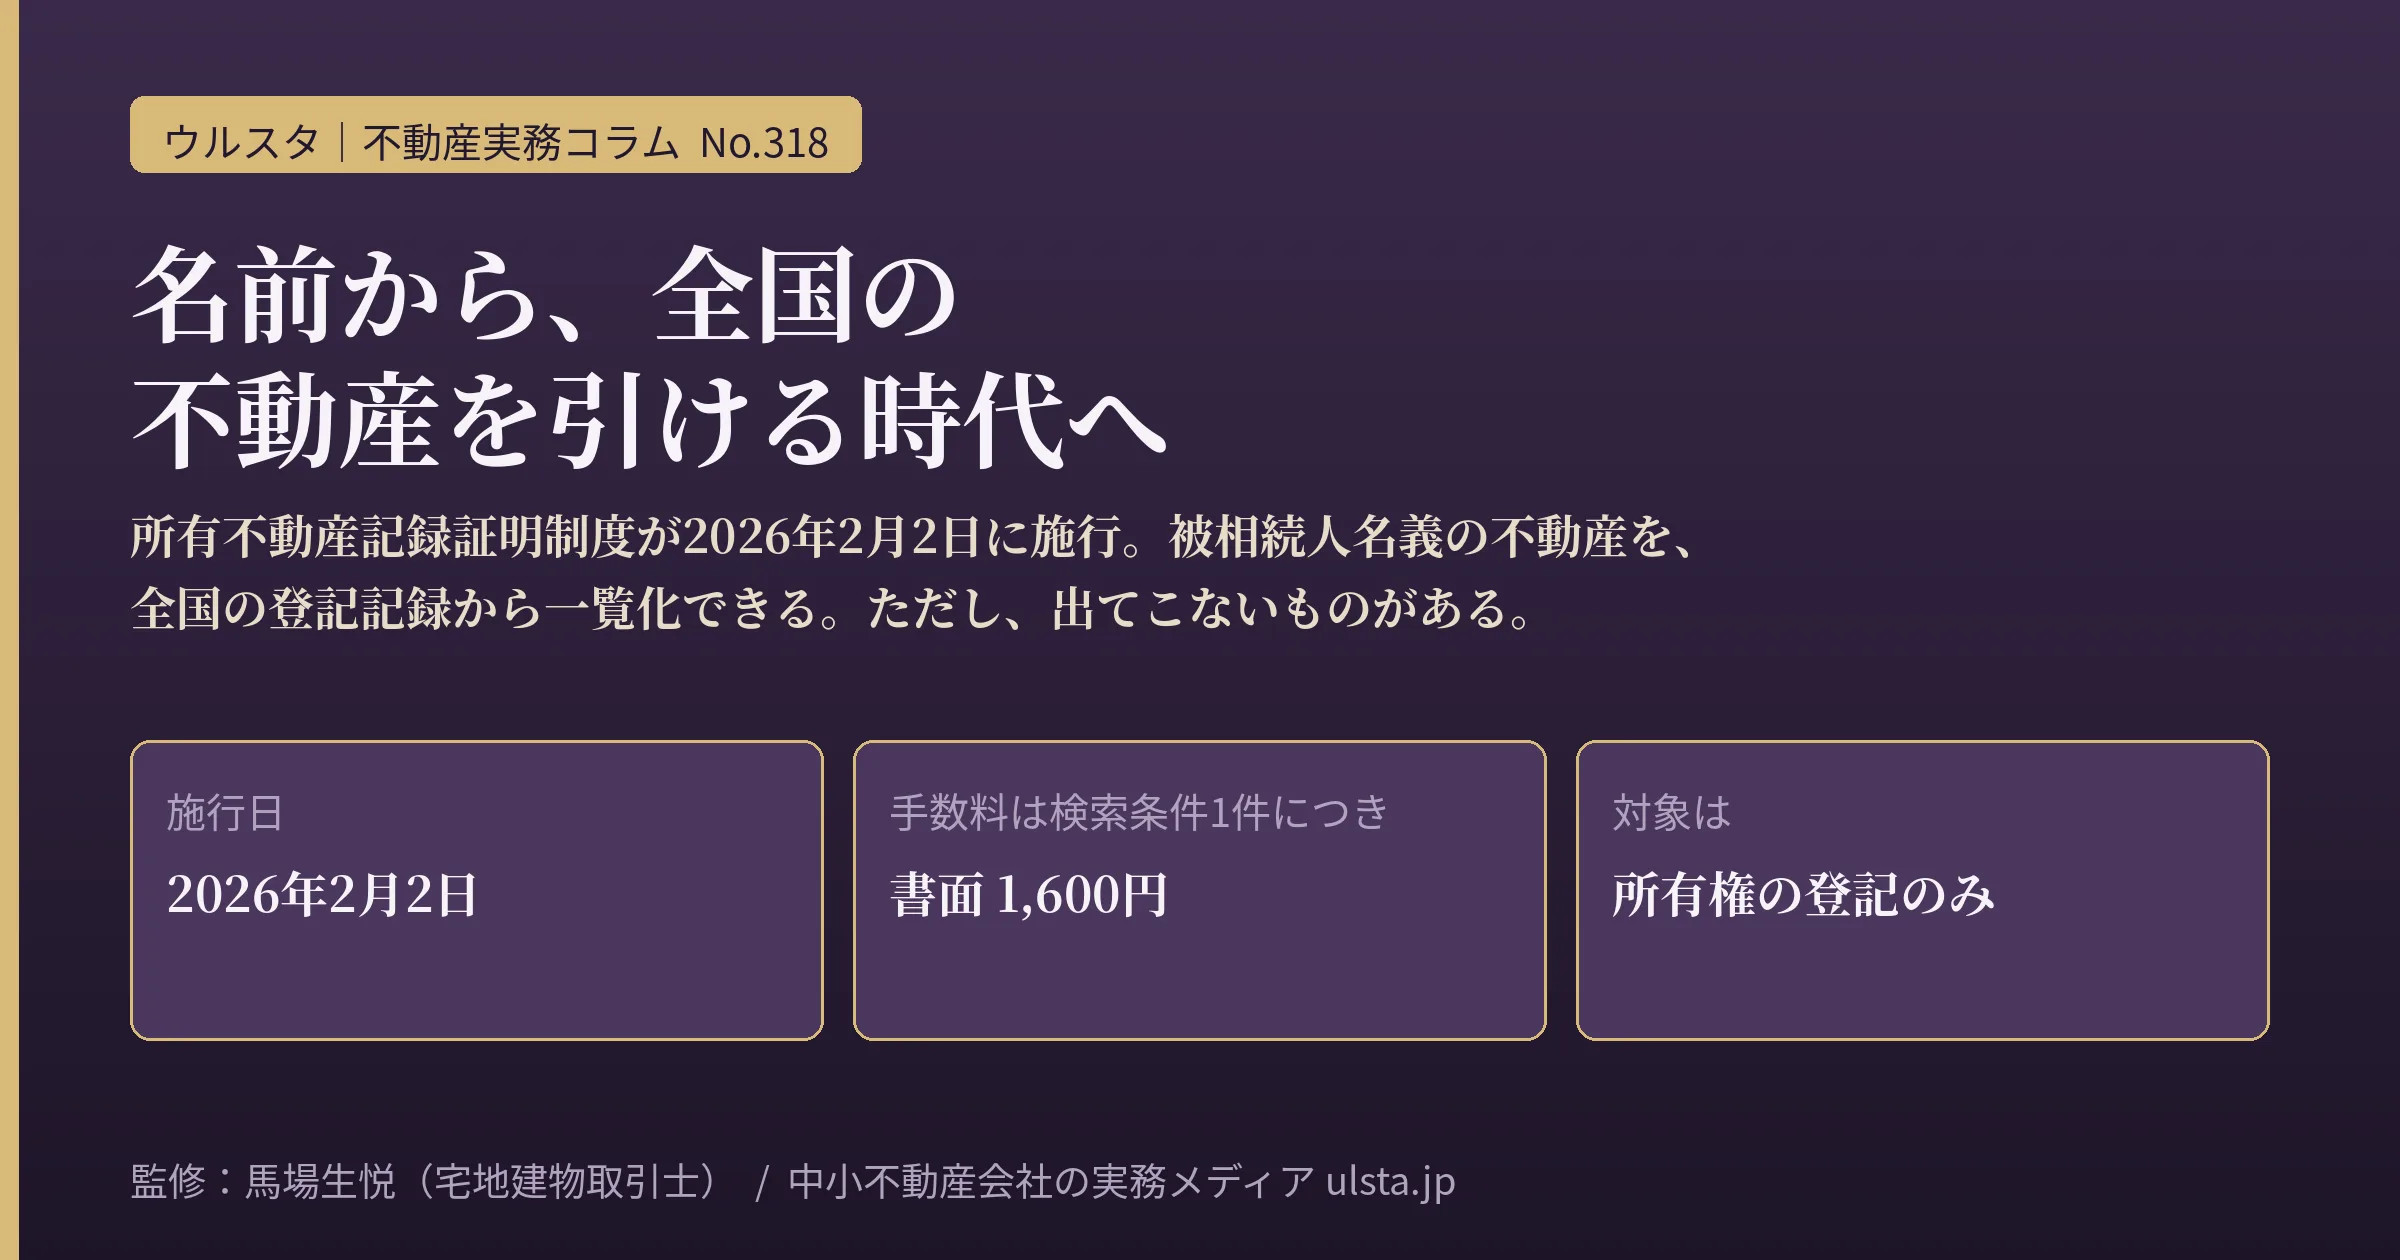
所有不動産記録証明制度とは|2026年2月2日開始、請求できる人・手数料・検索の限界
所有不動産記録証明制度は、登記名義人ごとに全国の不動産を一覧にした証明書を交付する制度で、2026年2月2日に始まりました。請求できるのは本人と相続人などです。手数料、検索のしくみと限界、相続登記・住所変更登記の義務化とのつながり、実務での使い方を整理しました。
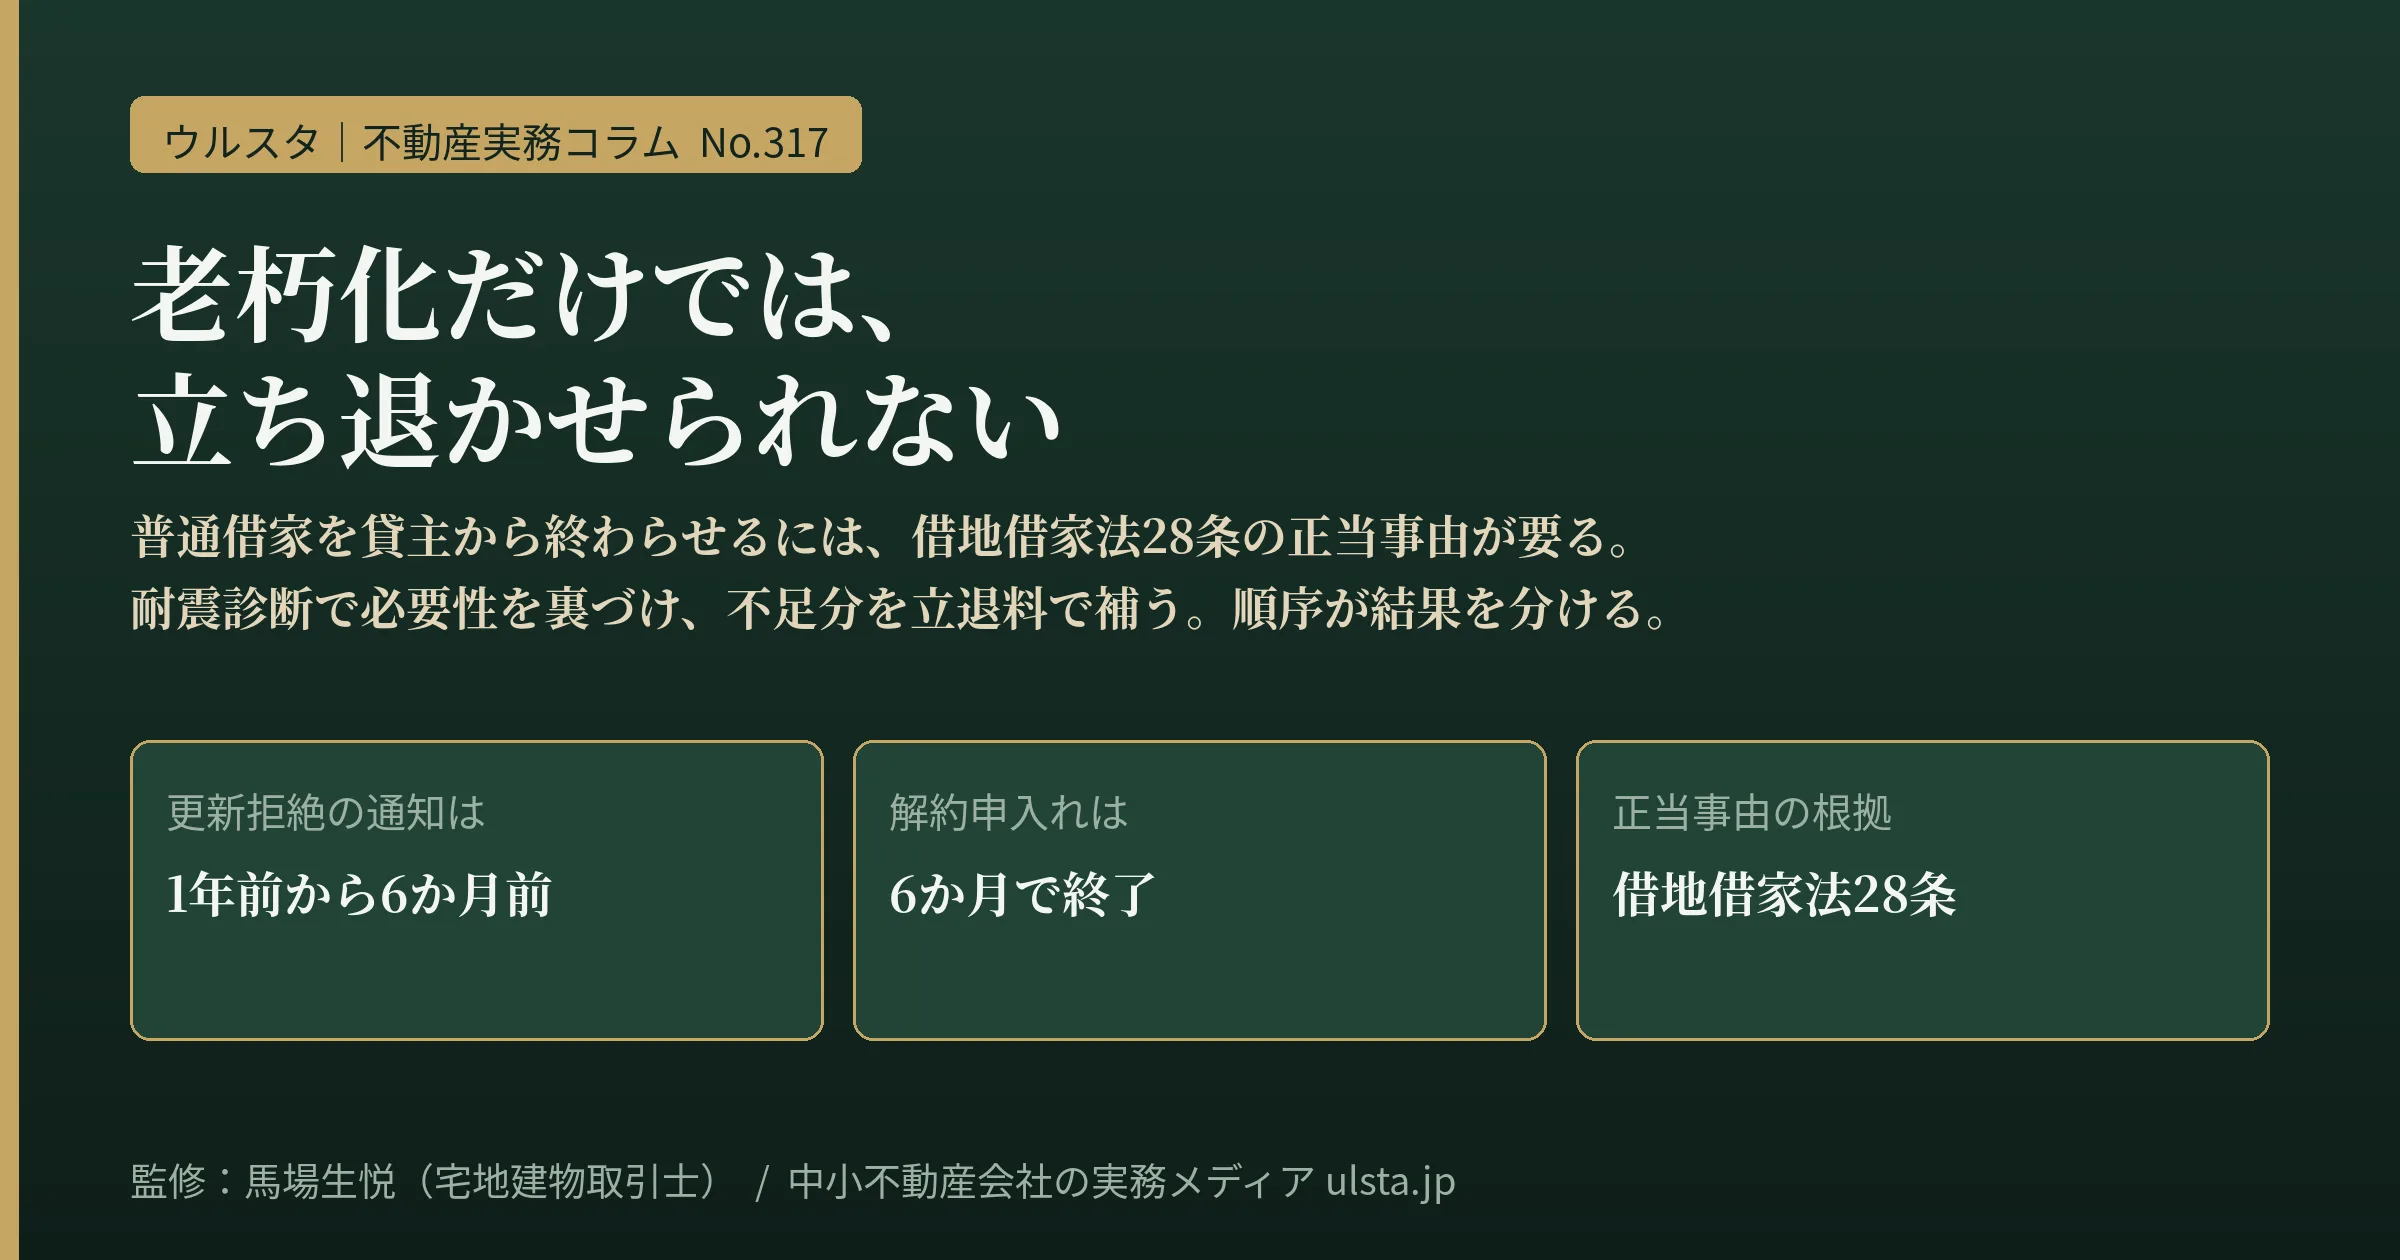
アパート立退きの正当事由と立退料|借地借家法28条・更新拒絶の通知期限と合意書
貸主から普通借家を終わらせるには、期間満了の1年前から6か月前までの通知か解約申入れと、借地借家法28条の正当事由が必要です。立退料の位置づけと内訳の考え方、最高裁判所の判決、合意書の項目、税務の扱いを条文と公的資料で整理しました。
連帯保証人の極度額とは|民法465条の2・465条の4と更新時の扱いを賃貸実務で整理
個人の連帯保証人には、上限額である極度額を書面で定めないと保証契約が無効になります。書き方の例、国土交通省の参考資料の数字、保証人や借主の死亡で保証が締め切られるしくみ、改正前の契約を更新するときの扱いを条文と公的資料で整理しました。
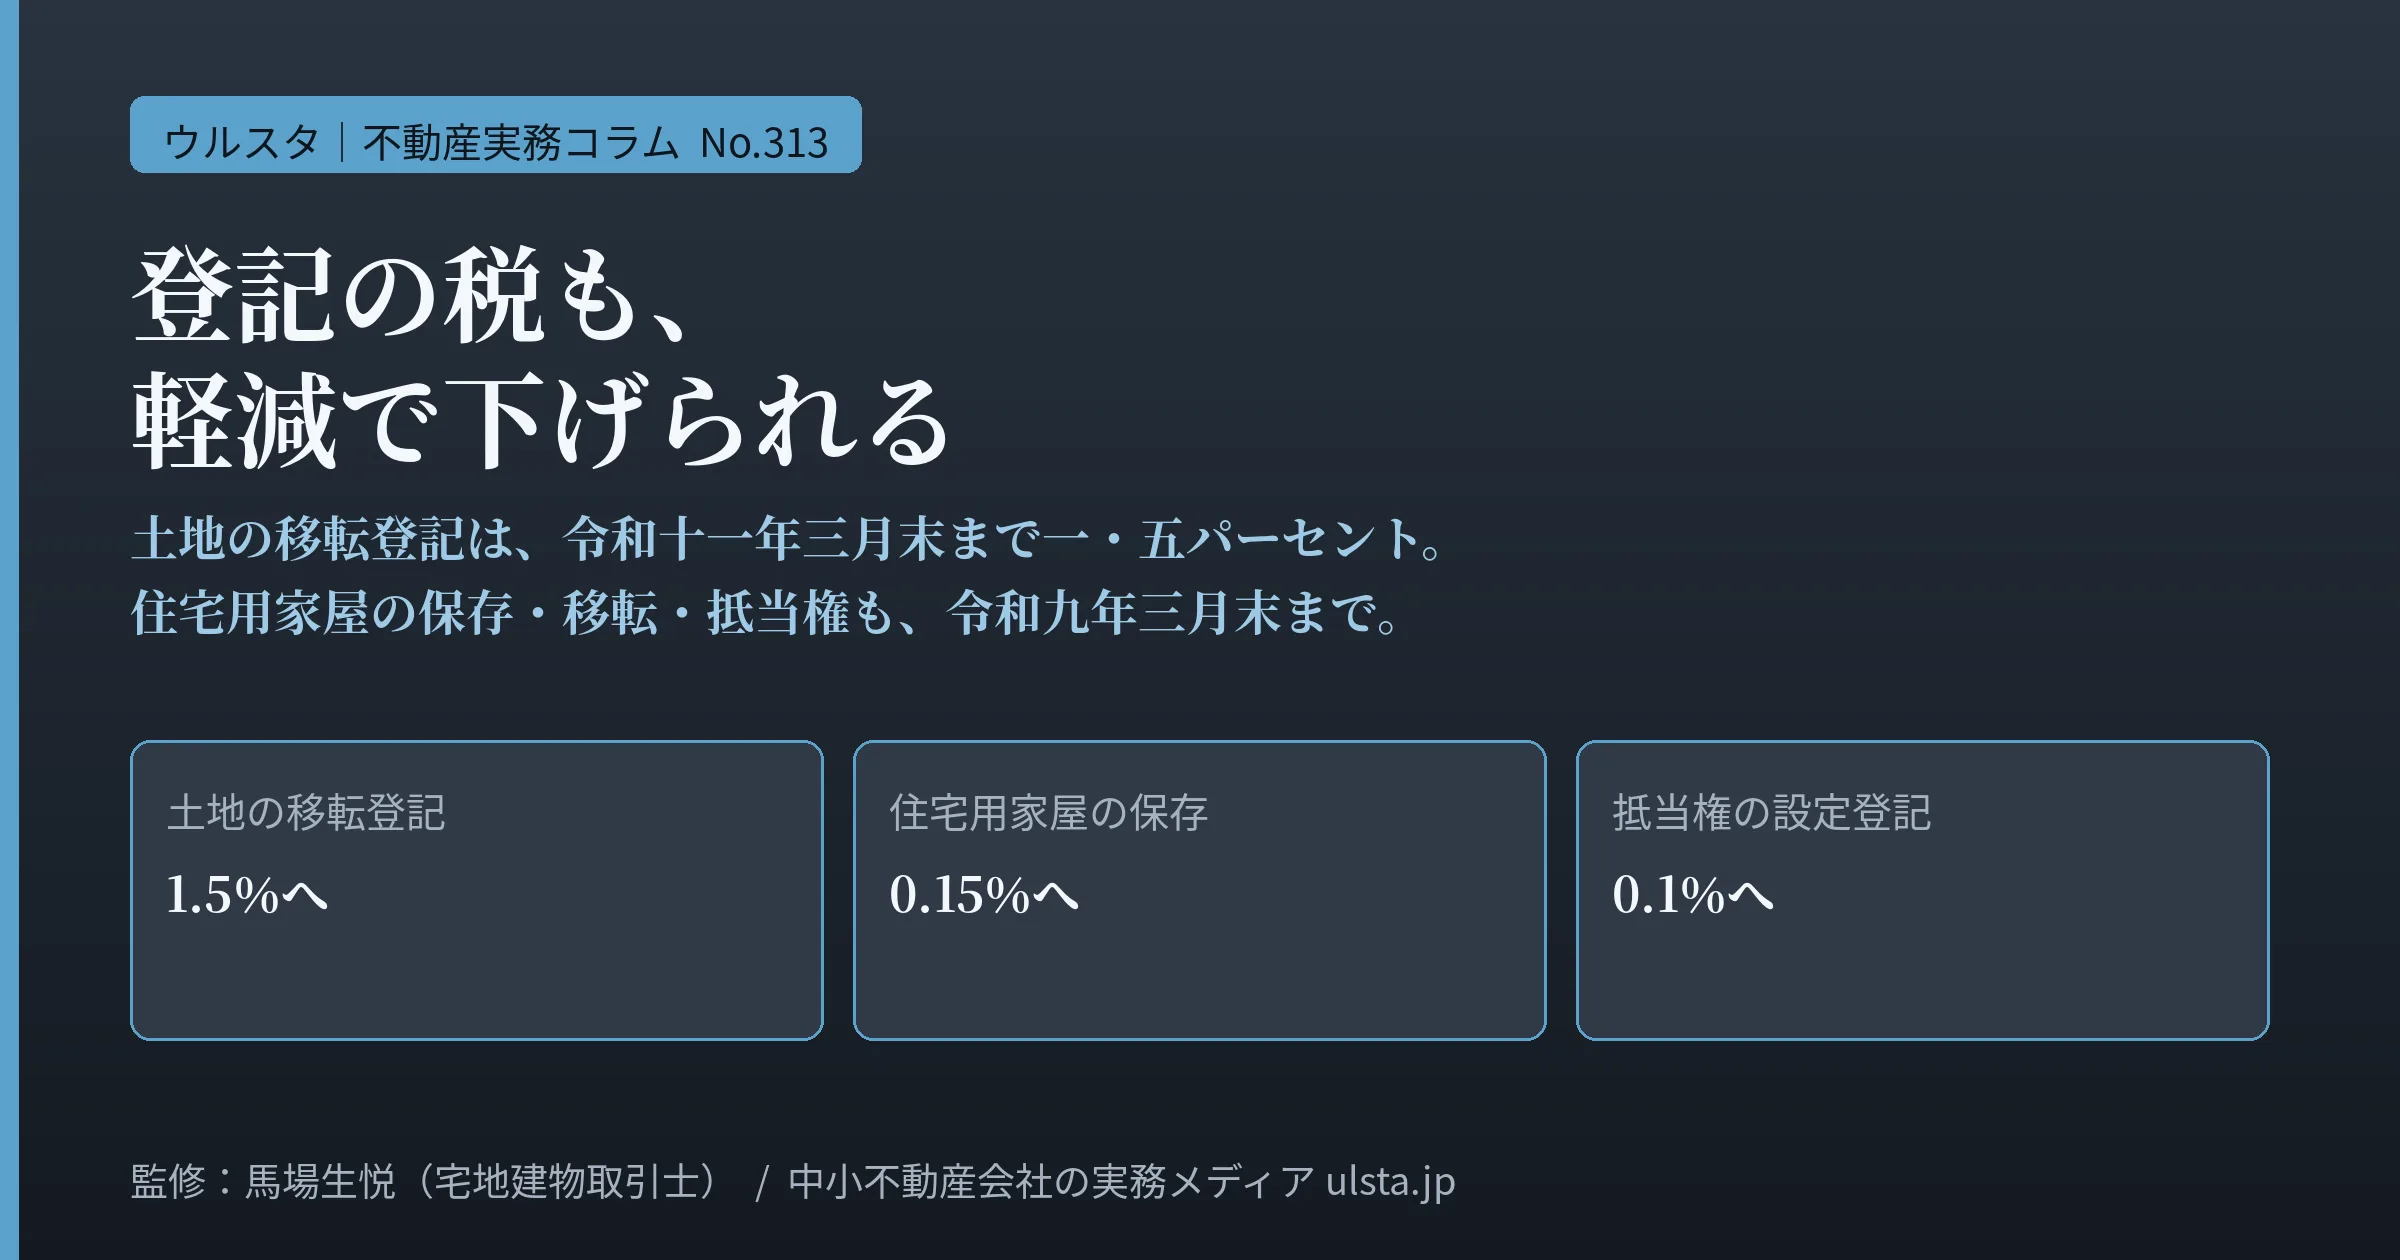
登録免許税の軽減措置2026|土地1.5%は令和11年3月まで延長・住宅用家屋の税率と要件
土地の売買による所有権移転登記の1.5%は令和11年3月31日まで延長され、住宅用家屋の軽減は令和9年3月31日までです。国税庁の税額表、租税特別措置法、法務局の資料をもとに、税率、要件、住宅用家屋証明書、仮の数字での計算例を整理します。
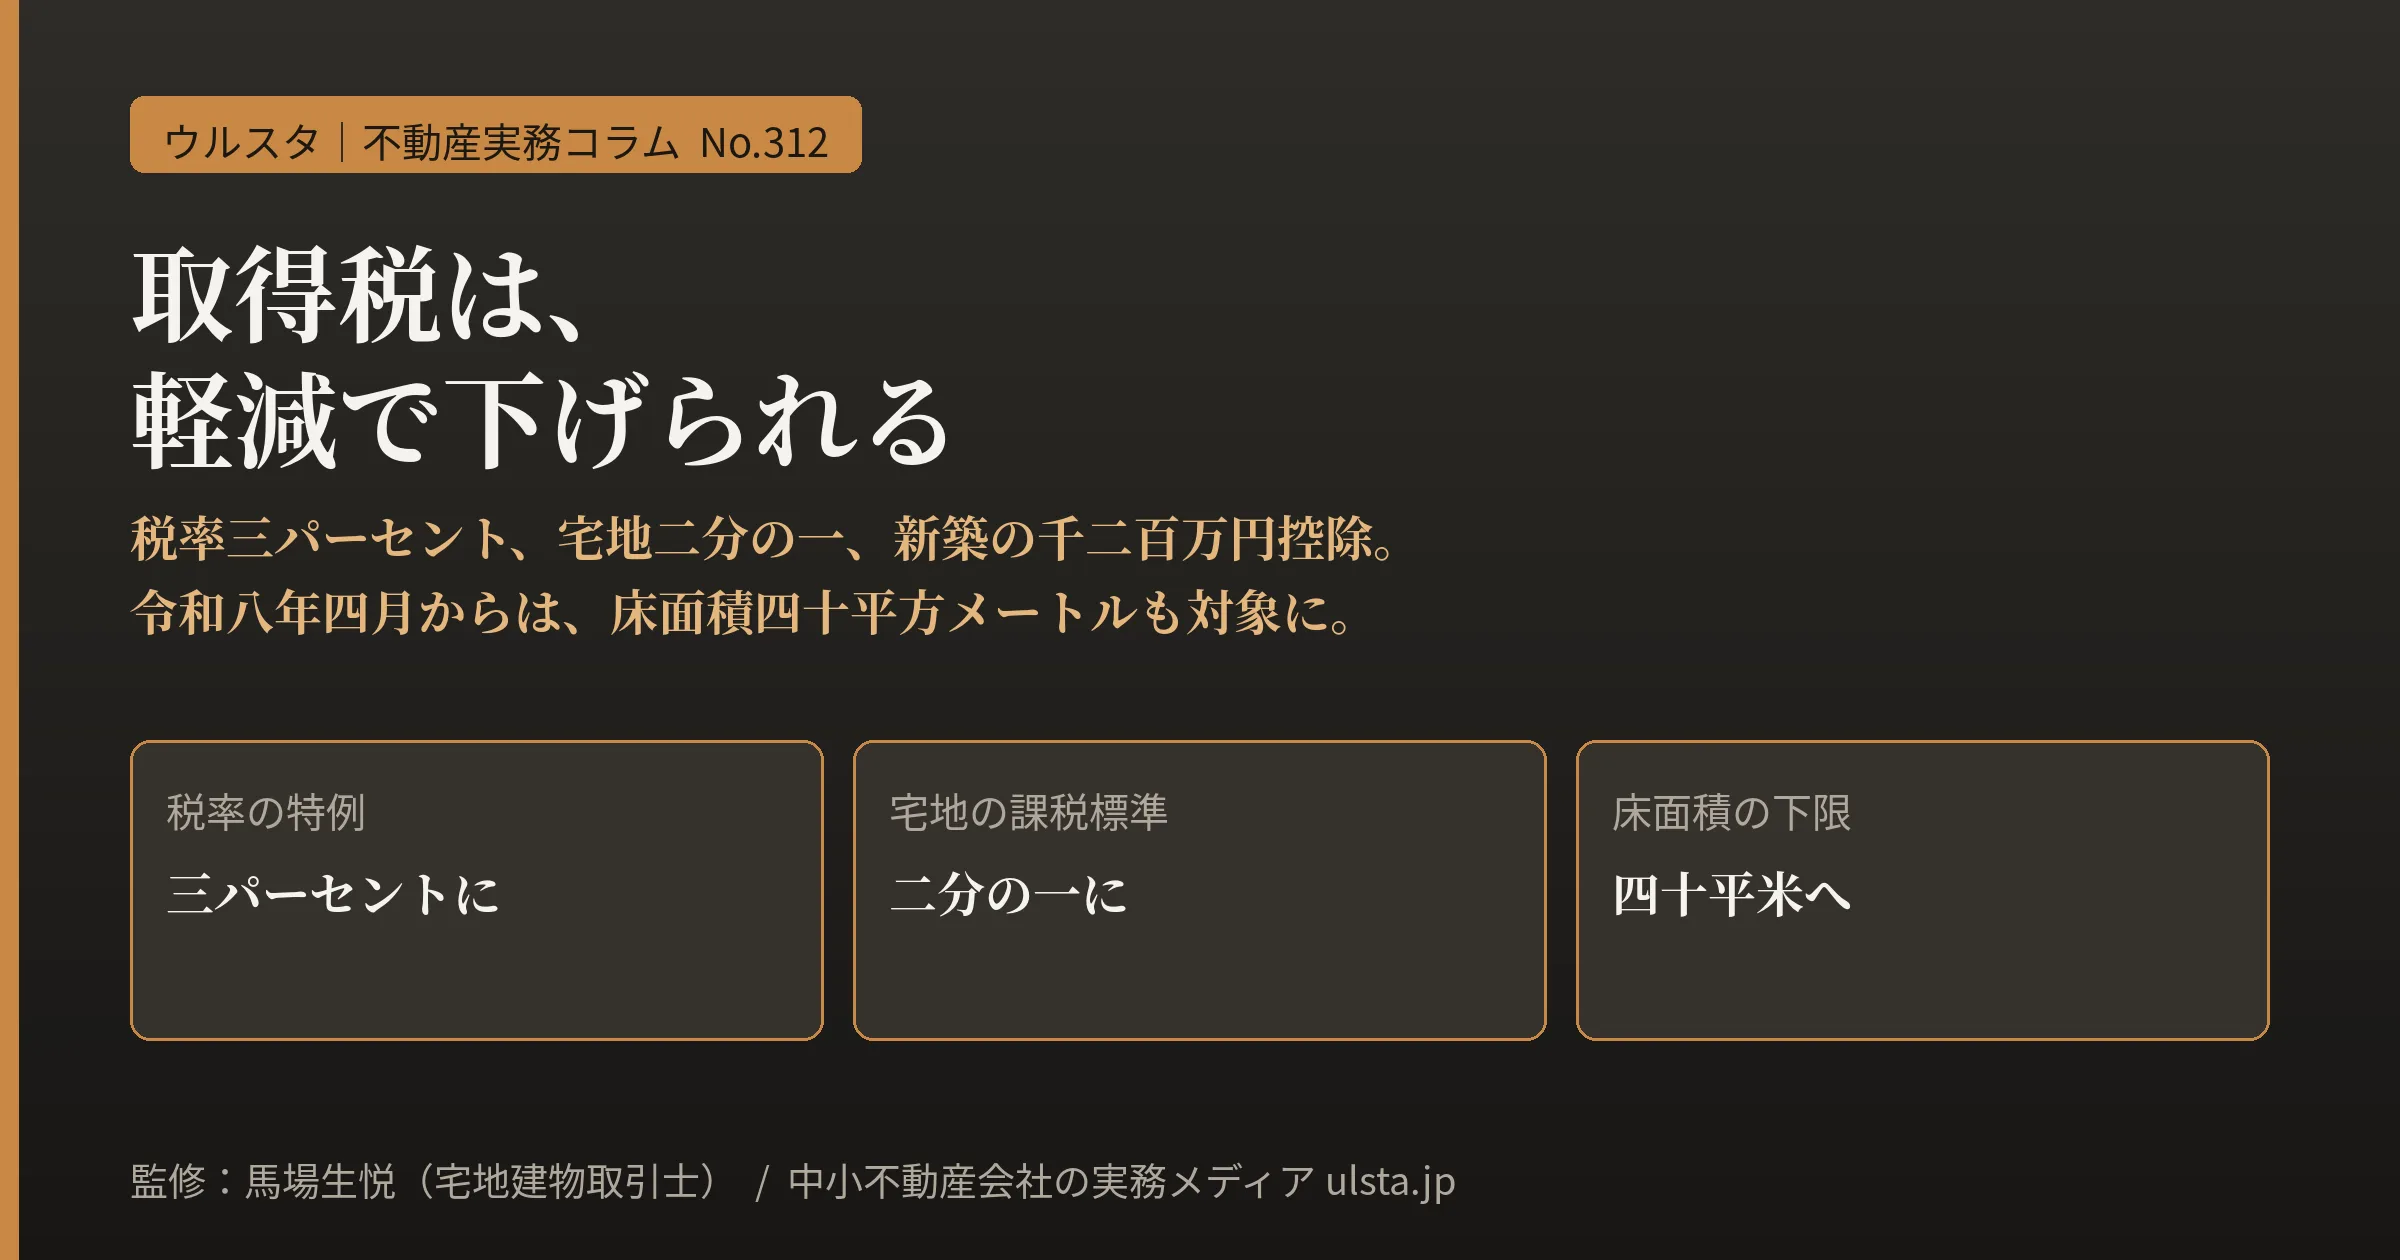
不動産取得税の軽減措置2026
不動産取得税は、要件を丁寧に満たせば大きく下がる税です。税率3%・宅地2分の1の特例、新築1200万円控除、令和8年4月からの床面積40㎡への緩和、中古の新耐震要件、住宅用土地の控除と申告の実務を、中小不動産の現場目線で解説します。
単身高齢者を断らないために2026
相続人が分からない単身入居者の死亡後がこわくて貸せない——その不安に、国は残置物の処理等に関するモデル契約条項で答えを用意しています。死亡後の契約解除と残置物処理を入居前に決めておく仕組みを、中小不動産の実務目線で解説します。
家賃は上げられるのか2026
長く据え置いた家賃を、コスト上昇局面でどう見直すか——賃料増額請求は、通知一本で決まるものではありません。借地借家法32条の要件と、協議から調停・訴訟に至る手順、継続賃料の考え方を、中小不動産の実務目線で解説します。
修繕積立金と大規模修繕|国交省ガイドラインの目安(2024年改訂)と売買の重要事項説明
修繕積立金の目安は、国交省のガイドライン(2024年6月改訂)で、20階未満・延床5,000㎡未満なら計画期間の平均で月335円/㎡です。段階増額の新しい目安、長期修繕計画の見方、売買の重要事項説明と滞納の扱いを整理します。
相続対策の賃貸不動産が変わる2026
「相続が近いから今のうちに賃貸を建てましょう」が効かなくなる——令和8年度改正の5年ルールは、相続直前の駆け込み取得による評価圧縮を塞ぎます。評価減がすべて消えるわけではない中で、収益と出口を見据えた提案へどう組み替えるか。宅建業者と税理士の役割分担まで解説します。
特区民泊の新規受付終了と民泊物件売買の実務2026
「認定ごと買えると思っていた」——特区民泊の認定は物件でなく事業者に付くため、売買では引き継げません。訪日客4,268万人の追い風と規制強化が同時に進むいま、民泊物件の売却・購入・転用の相談を型のある案件に変える三制度の整理と仲介実務チェックを解説します。
